Просроченная задолженность российских предприятий общепита достигла 24,3 млрд рублей, увеличившись за год на 27%. К сентябрю 2026 года на неё приходилось более 13% кредитного портфеля отрасли, следует из данных Банка России, изученных «Известиями». Дорогие кредиты, растущие расходы и сдержанный потребительский спрос сокращают возможности ресторанов своевременно погашать обязательства. При дальнейшем ухудшении платёжной дисциплины доступ к финансированию может осложниться и для тех заведений, которые пока исправно рассчитываются с банками.
Просрочка достигла максимума за восемь лет
К 1 сентября 2026 года кредитный портфель предприятий общественного питания составлял 184 млрд рублей, из которых 24,3 млрд приходилось на просроченную задолженность. По данным ЦБ, это максимальный абсолютный показатель за весь период наблюдений с февраля 2018 года. Только за август объём просрочки увеличился на 1,25 млрд рублей.
Доля задолженности с нарушенными сроками погашения превысила 13%. Просрочка не равнозначна безвозвратным кредитам: она фиксирует несвоевременное исполнение обязательств, но не означает окончательной невозможности взыскать долг.
Статистика охватывает все предприятия с основным видом деятельности по ОКВЭД 56. Помимо ресторанов и кафе, в неё входят бары, столовые, фастфуд, точки продажи еды навынос и кейтеринговые компании. Распределение просроченных кредитов между этими форматами неизвестно.
Для банков рост просрочки — основание пересматривать отраслевые риски. Управляющий директор рейтингов финансовых институтов Национального рейтингового агентства Константин Бородулин считает долю проблемных долгов на уровне 13% серьёзным сигналом о состоянии общепита. Ухудшение положения части заёмщиков, по его оценке, может привести к ужесточению условий финансирования даже для предприятий, которые пока исправно обслуживают кредиты.
Расходы растут, возможности погашать долги сокращаются
Аренда, закупки продуктов, оплата труда и обслуживание кредитов требуют от ресторанов всё больше средств. Переложить дополнительные затраты на посетителей мешает сдержанный спрос.
Особенно тяжело предприятиям, которые ранее привлекали долгосрочные кредиты с плавающей процентной ставкой. Дорогие заимствования увеличивают регулярные выплаты банкам, оставляя меньше денег на повседневную работу заведений.
Бизнес-консультант, эксперт московского отделения «Опоры России» Сергей Маликов оценивает чистую рентабельность ресторанов как редко превышающую 10–12%. При стоимости кредитов выше 20% годовых, по его мнению, обычному ресторану сложно сохранять прибыльность.
Рентабельность и процентная ставка — разные финансовые показатели. Даже прибыльному заведению может не хватать денежных средств для своевременного погашения кредита, если значительная часть поступлений уходит на текущие расходы.
Посетители тем временем экономят. По наблюдениям Маликова, гости реже заказывают дорогие блюда, алкоголь и десерты. Повышение цен не гарантирует роста выручки: потребители могут сокращать заказы или реже посещать рестораны.
Одновременно дорожает персонал. Дефицит работников вынуждает предприятия повышать зарплаты, а рост закупочных расходов и усложнение логистики добавляют нагрузку на бюджет. Сокращать затраты без ущерба для работы становится сложнее.
Дополнительную нагрузку создаёт рефинансирование прежних долгов. По наблюдениям Константина Бородулина, новые кредиты предприятия общепита всё чаще привлекают не для развития, а для погашения существующей задолженности.
Такое заимствование позволяет перераспределить обязательства, но не приносит дополнительной выручки. Если текущая деятельность не обеспечивает достаточного денежного потока, зависимость от кредитования сохраняется.
Читайте также: Расходы давят на рестораны, хотя оборот общепита продолжает расти
Независимым заведениям сложнее выдерживать долговую нагрузку
Финансовое давление неодинаково для разных форматов общепита. Наиболее уязвимыми аналитик Freedom Global Владимир Чернов считает независимые кафе и рестораны среднего ценового сегмента с высокой арендной и долговой нагрузкой.
У небольших заведений меньше собственных резервов и слабее переговорные позиции при закупках. В отличие от крупных сетей, им сложнее добиваться скидок от поставщиков. Высокая доля обязательных расходов ограничивает возможности компенсировать дополнительные платежи.
Особенно чувствительны к росту затрат рестораны с дорогой арендой. За помещение необходимо платить независимо от посещаемости, одновременно финансируя закупки, зарплаты и кредиты. Возможности распределять расходы между несколькими заведениями у независимого бизнеса ограничены.
Крупные сети и фастфуд, по оценке Сергея Маликова, находятся в более устойчивом положении благодаря масштабу деятельности, автоматизации и контролю издержек. Преимущества сетевой модели проявляются в том числе при организации закупок и управлении себестоимостью.
Впрочем, размер бизнеса сам по себе не гарантирует устойчивости. Многое зависит от структуры обязательств, постоянных расходов и доступных денежных средств.
Статистика ЦБ не раскрывает распределение просроченной задолженности между независимыми ресторанами, сетями и предприятиями быстрого обслуживания. Экспертные оценки объясняют различия в чувствительности к финансовой нагрузке, но не позволяют определить, на какой формат приходится наибольший объём проблемных кредитов.
От банковских долгов — к рискам для поставщиков
Рост просрочки способен осложнить положение даже тех ресторанов, которые пока соблюдают графики кредитных платежей. Если банки ужесточают требования к отрасли, привлечение новых средств становится труднее и для финансово устойчивых предприятий.
Особенно чувствительны к этому заведения, использующие заёмные деньги для пополнения оборотных средств или погашения прежних обязательств.
Другой возможный канал распространения финансовых проблем — расчёты с поставщиками продуктов и оборудования.
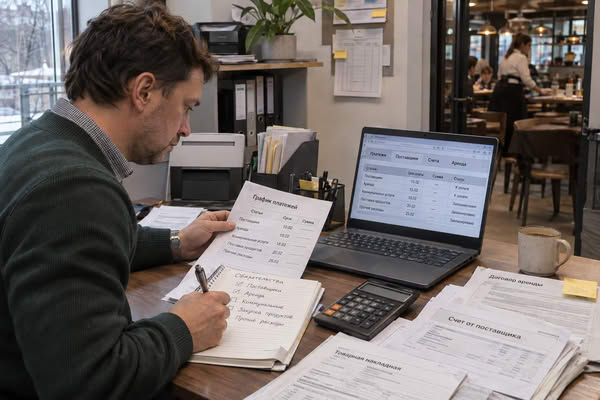
Сергей Маликов предупреждает о риске цепной реакции: если часть ресторанов начнёт задерживать платежи контрагентам, поставщики могут потребовать от остальных клиентов полной предоплаты. Даже исправно рассчитывающимся заведениям тогда придётся заранее выделять больше денег на закупки.
Предоплата увеличивает потребность в оборотных средствах. Деньги, которые прежде можно было перечислить после получения продукции, потребуется направлять поставщику авансом, сокращая доступные средства для аренды, зарплат и обслуживания кредитов.
Для поставщиков ужесточение расчётов может снизить риск неплатежей, для ресторанов — усилить финансовую нагрузку.
Пока это возможный сценарий, а не подтверждённая волна неплатежей в цепях снабжения. Статистика банковской просрочки не позволяет оценить задолженность общепита перед поставщиками или масштаб изменения закупочных условий.
При дальнейшем ухудшении платёжной дисциплины последствия могут выйти за пределы ресторанного бизнеса, затронув компании, предоставляющие заведениям товары с отсрочкой оплаты.
Дешёвых кредитов пока не предвидится
Дальнейшее положение ресторанного бизнеса будет зависеть от стоимости финансирования, динамики расходов и способности заведений сохранять достаточный денежный поток.
Банк России не прогнозирует быстрого возвращения к дешёвому кредитованию. В октябре регулятор повысил прогноз средней ключевой ставки на 2027 год с 10,5–12,5% до 12,5–13,5%, а на 2028-й — с 8–9% до 9–10%.
Сохранение сравнительно высоких ставок ограничивает возможности предприятий снизить стоимость заимствований. При этом влияние ключевой ставки на конкретного заёмщика зависит от условий его действующих кредитных договоров.
Сергей Маликов предупреждает о риске новых закрытий в 2027 году. По его оценке, часть заведений продолжала работать в 2026-м за счёт ранее накопленных резервов, которые постепенно истощаются при длительном периоде высоких расходов и дорогих кредитов.
Повышение цен тоже не гарантирует финансового восстановления. Владимир Чернов полагает, что рестораны продолжат постепенно дорожать и сокращать наименее прибыльные позиции меню. Но посетители могут выбирать более дешёвые блюда или приходить реже, ограничивая прирост выручки.
Существенно уменьшить расходы на персонал мешает кадровый дефицит. Заведения вынуждены искать экономию в других статьях затрат, не имея возможности быстро сократить все основные расходы одновременно.
Снижение процентных ставок способно облегчить обслуживание кредитов, но не устранит давление аренды, закупок и зарплат.
Просрочка в 24,3 млрд рублей уже фиксирует масштаб проблем с обслуживанием долгов в общепите. Если платёжная дисциплина продолжит ухудшаться, трудности отдельных заведений могут отразиться на доступности кредитов и условиях расчётов с поставщиками. Для ресторанов с высокой долговой нагрузкой решающим останется способность финансировать текущую работу без накопления новых просроченных обязательств.