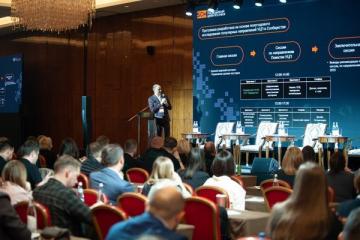
МОСКВА, 6 октября 2026 года — на площадке агентства деловых коммуникаций «Сегодня» состоялось ключевое событие года для финансовых стратегов российского предпринимательства — Налоговый Форум-2026 «Бизнес и ФНС. Налоговая реформа: жизнь после амнистии». Деловое событие объединило финансовых директоров, главных бухгалтеров, руководителей налоговых практик и ведущих экспертов.
Главной темой обсуждения стала кардинальная трансформация законодательства: завершение амнистии за дробление бизнеса, интеграция НДС в упрощенную систему налогообложения (УСН) и тотальная цифровизация контроля ФНС. Участники констатировали «конец эпохи простых решений», выделив среди главных трендов автоматизацию учета и юридическую безупречность операций.
Программа форума состояла из двух практических сессий:
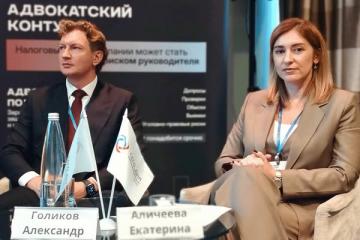
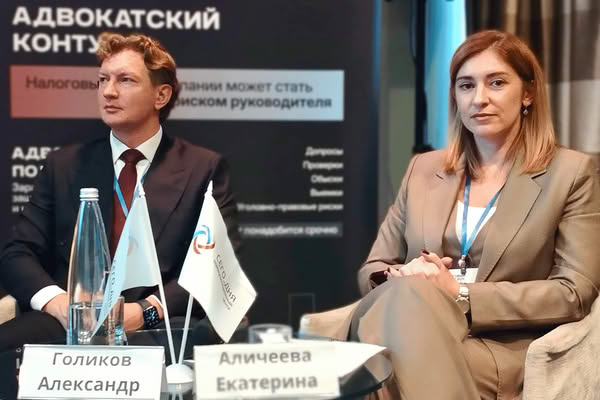
Тренды контроля и защита активов. Управляющий партнер АБ CAPITAL LEGAL Александр Голиков и эксперт ФНС России (ЮК «Легикон-Право») Оксана Попова разобрали критерии рисков и алгоритмы защиты при выездных проверках. Адвокаты Камила Султанова и Виталий Шакин осветили риски топ-менеджмента по ст. 199 УК РФ и защиту при силовом давлении, а Екатерина Аличеева (Палата налоговых консультантов) представила инструменты медиации с ведомством.
Безопасность расчетов и оптимизация. Партнер Lidings Дмитрий Кириллов проанализировал использование криптовалют и ЦФА в трансграничных расчетах. Представители Российского союза налогоплательщиков Диана Царбаева и Лилия Князева детализировали аудит ИТ-льгот и архитектуру НДС на УСН. Советник ЮК «Легикон-Право» Алексей Некрасов и эксперт Ficenter Анастасия Руднева дали рекомендации по ст. 54.1 НК РФ.
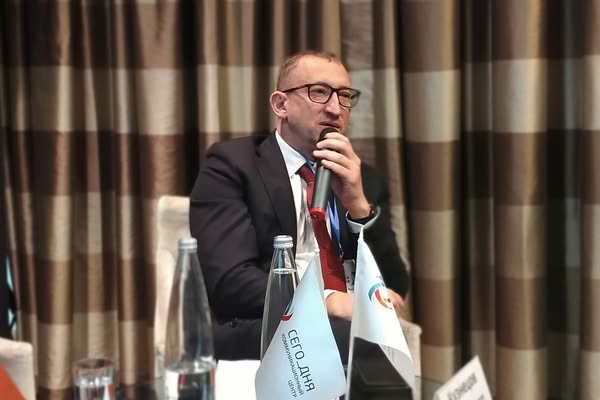
Одной из тем практической программы стали ошибки в договорах и расчетах в сфере логистики и транспорта. Вице-президент Ассоциации юристов по регистрации, ликвидации и банкротству Владимир Кузнецов презентовал гайд по исправлению ошибок в логистических договорах. В центре его выступления оказались девять типовых ситуаций, в которых обычные решения бизнеса могут привести к налоговым доначислениям, утрате вычетов, спорам с контрагентами или невозможности защитить свою позицию в суде.
Ключевой риск, на который обратил внимание Владимир Кузнецов, — работа с «бумажным» перевозчиком. Речь идет о ситуации, когда контрагент предлагает привлекательную цену, но при этом не располагает собственным транспортом и водителями, а фактически груз перевозит третье лицо. Последствия могут быть существенными: снятие вычетов по НДС и расходов по налогу на прибыль, а при установлении умысла — штраф. Среди признаков, которые могут вызвать вопросы при налоговой проверке, — отсутствие у перевозчика транспорта и персонала, ставка ниже рынка и дальнейшее движение денег по цепочке. Отсюда следует и другой важный тезис: проверка контрагента не должна заканчиваться выпиской из ЕГРЮЛ. Если у компании нет документов на транспорт, сведений о водителях, путевых листов и переписки по конкретным заявкам, в случае спора может оказаться нечем подтверждать реальность перевозки и проявленную осмотрительность. Рекомендация эксперта — формировать досье на перевозчика еще до начала работы: собирать документы на транспорт, сведения о водителях, переписку и другие подтверждения фактического исполнения перевозки.
Отдельное внимание спикер уделил перевозочным документам. С 1 сентября 2026 года обязательным становится переход на электронные перевозочные документы. При этом риск возникает не только при продолжении работы с бумажными накладными, но и тогда, когда сведения в ЭТрН, путевом листе и УПД не совпадают между собой.
Еще одна группа рисков связана с НДС и формулировками договоров. Фраза «включая НДС» в долгосрочном договоре может оказаться значительно дороже, чем кажется в момент его подписания. Если стороны заранее не предусмотрели, что происходит с ценой при изменении ставки НДС, разница может лечь на исполнителя и уменьшить его маржу. Эксперт обратил внимание на необходимость заранее учитывать этот риск в договорной конструкции и предложил формулировать цену без НДС с добавлением налога по ставке, действующей на соответствующую дату. Схожая проблема может возникнуть у перевозчика на УСН, если его налоговый статус меняется уже в период действия договора. Если цена изначально определена как «без НДС», появление обязанности по его уплате может поставить бизнес перед выбором: платить налог из собственной маржи либо вступать в спор с заказчиком о стоимости услуг.
Еще один чувствительный для транспортной отрасли вопрос — работа с водителями в статусе самозанятых и ИП. Риск возникает, когда формально независимый исполнитель фактически работает как сотрудник: на одного заказчика, по установленному им графику и на его технике. Возможные последствия — претензии по НДФЛ и страховым взносам, пени и штрафы, а при установлении дробления — объединение доходов группы. При этом Владимир Кузнецов подчеркнул, что наличие отдельных признаков еще не означает автоматической переквалификации отношений в трудовые. В одном из рассмотренных им судебных дел налогоплательщик выиграл спор во всех трех инстанциях: суды не поддержали позицию инспекции о скрытых трудовых отношениях. Большое значение имеет и правильная квалификация отношений между участниками перевозки. Экспедиция и перевозка — не одно и то же, а ошибки в конструкции договора могут напрямую повлиять на налоги и объем ответственности сторон. В частности, если в договоре транспортной экспедиции не разделены вознаграждение экспедитора и возмещаемые расходы и отсутствует отчет экспедитора, налоговый орган может поставить вопрос о включении всей поступившей суммы в доход.
Но налоговыми рисками проблематика логистики не ограничивается. Коммерческий спор можно проиграть еще до того, как суд начнет разбираться в его существе. Пропущенный претензионный порядок, истечение специального срока исковой давности, отсутствие актов о простое или повреждении груза способны привести к ситуации, когда понесенные убытки уже невозможно взыскать или доказать. Владимир Кузнецов отдельно обратил внимание на годичный срок исковой давности по требованиям, вытекающим из договора перевозки, и необходимость учитывать правила его исчисления при соблюдении претензионного порядка.
Завершающий блок выступления касался ставки НДС 0% при международных перевозках. Нулевая ставка требует полного документального подтверждения. Если документы не собраны либо ставка применена неверно, последствиями могут стать доначисление налога или отказ заказчику в вычете. Владимир Кузнецов также рассказал об обратной ситуации, когда перевозчик выставил НДС по ставке 20% вместо 0%, после чего у заказчика возник спор о праве на вычет.
«Ноль процентов — самая дорогая ставка: за неё платят документами. Не собрал — платишь деньгами», — отметил Владимир Кузнецов.
Еще одной важной темой по итогам форума стала стремительная технологизация налогового контроля. Владимир Кузнецов отметил, что сейчас фактически наступает эпоха налогового искусственного интеллекта: контрольные системы получают возможность сопоставлять большие массивы информации и видеть связи и несоответствия между договорами, платежами, документами и реальной хозяйственной деятельностью. При этом, по его мнению, искусственный интеллект — инструмент не только налоговых органов. Налогоплательщики также могут использовать его в своих интересах: для предварительной проверки договоров и документов, поиска несоответствий, анализа потенциальных рисков и подготовки к возможным вопросам инспекции.
Все рассмотренные ситуации объединяет одна мысль: проблема чаще всего возникает не из-за одного неудачного документа или отдельной формулировки договора, а там, где договор, первичные документы и то, что происходило в действительности, начинают рассказывать разные истории. Лучший договор, как отметил спикер в завершение выступления, — тот, который не пришлось читать в суде.
— Материал подготовлен Агентством деловых коммуникаций «Сегодня»