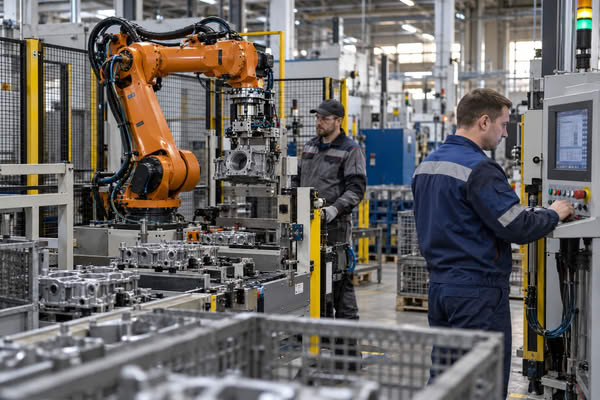
Промышленная роботизация в России ускоряется, но дальнейший рост все меньше определяется числом установленных машин. По данным Strategy Partners со ссылкой на Росстат, в 2025 году парк промышленных роботов достиг 21,9 тыс. единиц, увеличившись на 11% за год; базовый сценарий аналитиков предполагает около 47 тыс. роботов к 2030 году. Для такого масштабирования предприятиям потребуются не только сами машины, но и компоненты, инженеры, интеграторы, программное обеспечение и доступное финансирование.
Между 22 тысячами и 47 тысячами
Strategy Partners рассматривает несколько траекторий развития рынка до 2030 года. Базовый сценарий предполагает рост парка примерно до 47 тыс. промышленных роботов. При сохранении внешних ограничений и более умеренном развитии производственной базы показатель может составить около 41 тыс. единиц. Оптимистичный сценарий — до 104 тыс.
Разница между сценариями связана с набором условий, которые должны сложиться одновременно. В базовый вариант Strategy Partners закладывает сохранение господдержки, постепенное улучшение условий финансирования, локализацию критических компонентов, расширение внутренней производственной базы и рост числа производителей и интеграторов. Верхняя граница предполагает более активную поддержку, развитие центров робототехники и подготовку кадров.
Ускорение заметно и по плотности роботизации. По оценке Strategy Partners, в 2020–2024 годах показатель в России вырос в 4,8 раза против 1,4 раза в среднем по миру. Аналитики называют эту динамику догоняющей: высокий темп во многом связан с низкой исходной базой.
Но количество установленных машин отражает лишь часть процесса. Робот начинает влиять на производство после того, как его удается встроить в технологическую линию, программное обеспечение и смежные операции.
Дефицит работников работает в обе стороны
Strategy Partners связывает рост рынка с промышленной политикой, импортозамещением технологий, развитием отечественных производителей и интеграторов, а также дефицитом персонала. Дополнительным импульсом стали разрывы прежних цепочек поставок и необходимость локализации.
Нехватка работников повышает интерес предприятий к автоматизации. Одновременно сама роботизация требует специалистов другого профиля.
Старший руководитель направления роботизации Центра развития технологий IT-холдинга Т1 Дмитрий Кайнов относит к ограничениям нехватку инженеров, способных не только запрограммировать робота под конкретную задачу, но и корректно встроить его в существующую производственную линию. Еще один барьер — отсутствие понятных регламентов интеграции для различных производств.
Есть и инвестиционная инерция. Сооснователь и директор по развитию Promobot Олег Кивокурцев связывает сравнительно медленное внедрение технологий с консервативностью части предприятий. Некоторые компании уже вложились в оборудование и не готовы менять его до завершения амортизационного цикла, другие не понимают, как именно внедрять роботизацию и какой эффект она может дать.
Кадровый дефицит поэтому не сводится к замене людей машинами. Он одновременно создает спрос на автоматизацию и ограничивает возможности ее внедрения.
Читайте также: X-Com добавляет проектное внедрение к поставкам роботов для складов и промышленности
Ограничение смещается внутрь предприятия
Помимо кадров, Strategy Partners относит к ограничениям компонентную базу, серийное производство и инфраструктуру внедрения. Дополнительное давление создает высокая стоимость финансирования.
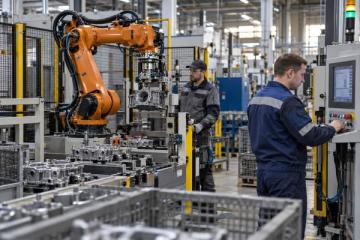
Для предприятия проект роботизации значительно сложнее обычной закупки оборудования. Машину нужно встроить в действующую линию, связать с программным обеспечением и соседними операциями, обеспечить настройку, обслуживание и поддержку.
Чем сложнее автоматизируемый процесс, тем меньше конечный результат зависит от характеристик самого робота. Производительность определяется работой всей связанной системы.
Стоимость капитала добавляет еще одно ограничение. Strategy Partners включает постепенное улучшение условий финансирования в число предпосылок базового сценария роста до 2030 года. Это особенно существенно для проектов, где расходы возникают не только при покупке оборудования, но и на этапе интеграции.
Расширение парка требует сразу нескольких ресурсов: доступного оборудования, компонентной базы, инженерных компетенций, инфраструктуры внедрения и финансирования.
Отдельная машина уступает место комплексному решению
Strategy Partners фиксирует переход заказчиков от покупки отдельных роботов к комплексным решениям, включающим программное обеспечение, интеграцию с производственными и логистическими процессами, аналитику и сервис.
Партнер практики «Промышленность и технологии» Strategy Partners Роман Тиняев также говорит о смещении спроса к комплексным и масштабируемым решениям. По его оценке, ежегодно на российском рынке появляется около 2–3 тыс. промышленных и около 1 тыс. складских роботов.
Для заказчика предметом проекта становится уже не отдельная машина с заданными характеристиками, а участок или последовательность операций. Робот в такой конструкции — один из элементов наряду с ПО, интеграцией, аналитикой и сервисом.
Это повышает требования к поставщикам решений. Способность произвести или поставить оборудование остается важной, но масштабирование автоматизации зависит и от того, насколько надежно его удается встроить в существующий производственный контур.
Дмитрий Кайнов связывает развитие рынка с переходом предприятий от точечных внедрений к сквозной роботизации технологических цепочек. Пока это скорее направление движения, чем завершившаяся трансформация всего рынка.
Движение от нынешних 21,9 тыс. промышленных роботов к более высоким сценариям 2030 года потребует не только расширения поставок. Предел скорости будет задавать способность предприятий одновременно решать вопросы компонентов, финансирования, кадров и интеграции. Чем сложнее автоматизация, тем меньше значение имеет сама по себе покупка робота — и тем больше то, насколько органично он становится частью производственного процесса.