За восемь месяцев 2026 года в России ликвидировали 1728 компаний и ИП с ОКВЭД 45.11, тогда как зарегистрировали 1222 новых участника, по данным «Контур.Фокуса». На 1 сентября число действующих компаний и ИП сократилось почти на 3% с начала года; к концу июля физическая дилерская сеть уменьшилась лишь на 1%, а число дилерских контрактов выросло на 5%, следует из данных «Автостата». За статистикой закрытий стоит не только уход бизнеса, но и смена брендов, франшиз и операторов.
Компаний меньше, площадок почти столько же
За январь—август 2026 года число закрытых участников рынка превысило число новых на 506, или на 41,4%. За тот же период 2025 года разница составляла 26 компаний, или 1,8%. На 1 сентября 2026 года «Контур.Фокус» насчитывал в России 16 576 действующих компаний и ИП с ОКВЭД 45.11 — почти на 3% меньше, чем в начале года.
Эти данные не равны числу закрывшихся автосалонов. ОКВЭД 45.11 охватывает не только классических официальных дилеров, но и компании и предпринимателей, занятых оптовой и розничной торговлей легковыми и малотоннажными автомобилями, включая интернет-продажи. Ликвидация юрлица или ИП не обязательно означает исчезновение физической площадки.
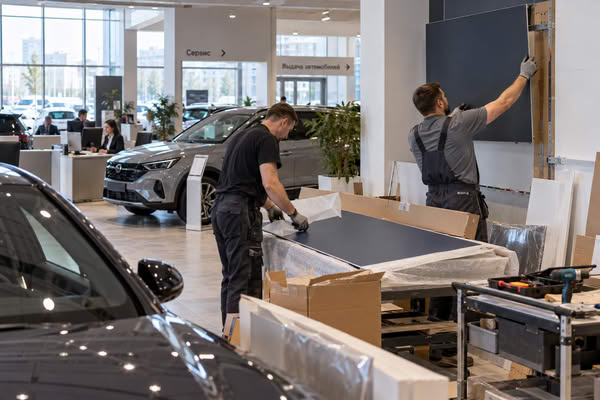
По данным «Автостата», к концу июля в России работали 2939 дилерских центров против 2971 в начале года — на 32 объекта меньше. Одновременно число дилерских контрактов выросло на 219, до 4788. На одну площадку может приходиться несколько брендовых соглашений, а смена франшизы не требует закрытия самого центра.
Юридическая структура рынка сжимается быстрее, чем его физическая инфраструктура.
После экспансии — отбор
Одна из причин нынешней перестройки — быстрое расширение дилерских сетей после 2022 года. Китайские производители наращивали присутствие, дилеры расширяли портфели франшиз и открывали новые точки. Управляющий партнер The12 Group Дмитрий Козлов связывает последующую оптимизацию с тем, что часть таких площадок перестала обеспечивать необходимую загрузку и рентабельность.
На экономику дилеров одновременно давят стоимость финансирования, товарные запасы и последствия более слабого спроса предыдущего периода. Аналитик «Контур.Фокуса» Анастасия Мокшанцева также связывает сокращение числа участников с высокой ключевой ставкой, которая снижает доступность автокредитования. По ее оценке, дополнительное давление создало перенасыщение рынка после активной экспансии китайских производителей в 2022–2023 годах.
Восстановление продаж не снимает накопленного давления. Дилерская площадка требует капитала, финансирования запасов и достаточного оборота, а последствия слабого периода могут проявляться с лагом.
Директор департамента продаж новых автомобилей ГК «Рольф» Николай Иванов указывает и на временной разрыв в статистике: часть компаний фактически покинула рынок раньше, а юридические процедуры завершаются позднее. Некоторые дилерские бизнесы выставлены на продажу, но спрос со стороны покупателей ограничен. По его оценке, дилерский центр остается капиталоемким, низкомаржинальным и рискованным активом.
Читайте также: Rostic’s перестал продавать новые франшизы и переходит к консолидации
Смена вывески вместо закрытия
Перестройка идет и через смену брендов. После ухода ряда европейских, японских и корейских марок дилерам пришлось искать новые франшизы, переходить на российские и китайские бренды и развивать мультибрендовый формат, говорит руководитель пресс-службы Ассоциации РОАД Вера Павлова. Одни центры открываются под новые марки, другие меняют специализацию или прекращают работу.
Партнер «Автостата» Игорь Моржаретто также связывает часть закрытий старых юридических лиц и появление новых с изменением брендового состава рынка. Площадка при этом может продолжить работу, даже если прежняя компания или франшиза исчезает.
Часть операторов уходит, а брендовые соглашения перераспределяются между оставшимися игроками. Для менее эффективных компаний возможны несколько сценариев — выход с рынка, объединение с другими операторами или передача дилерских контрактов.
По оценке Дмитрия Козлова, количество юридических лиц может продолжить снижаться по мере консолидации, тогда как число самих дилерских центров способно оставаться стабильным или даже увеличиваться за счет перехода площадок между брендами и открытия новых франшиз.
В 2026 году число компаний, физических дилерских центров и брендовых контрактов движется по разным траекториям. Статистика ликвидаций фиксирует сокращение участников рынка, но не масштаб сокращения самой дилерской сети.