Российские аутлеты теряют арендаторов: за год доля свободных площадей в Москве и Санкт-Петербурге выросла примерно вдвое, а число закрывшихся магазинов достигло 80. Одновременно меняется подход ритейлеров к продаже остатков. По словам директора по электронной коммерции Factor Андрея Лебединского, к октябрю 2026 года около 80% аутлетного бизнеса Zolla было перенесено на маркетплейсы. По данным IBC Real Estate, больше половины закрывшихся магазинов принадлежали международным брендам. Владельцам аутлетов приходится искать новых арендаторов в условиях, когда части ритейлеров уже не нужен отдельный магазин для распродажи прошлых коллекций.
Свободных площадей становится больше
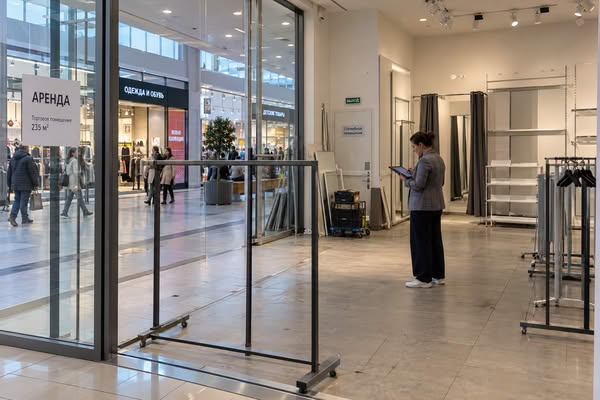
В октябре 2026 года доля свободных площадей в московских аутлетах достигла 12,6% против 6,7% годом ранее, подсчитали в IBC Real Estate. В Санкт-Петербурге показатель за тот же период увеличился с 9,6% до 19,2%. Данные приводит газета «Ведомости». В общей сложности в двух городах закрылись 80 магазинов и две точки общественного питания.
По опубликованным «Ведомостями» комментариям, рост вакантности отмечают и другие консультанты. Старший консультант Commonwealth Partnership Владислава Брильян оценивает среднюю долю свободных помещений в аутлетах годом ранее примерно в 5%, хотя сопоставимого текущего показателя не приводит. Сопредседатель Ассоциации торговой недвижимости и экспертов ритейла Павел Люлин считает, что ситуация в Петербурге заметно сложнее московской.
Положение отдельных объектов различается. По словам старшего вице-президента Atlas R&D Натальи Мальцевой, в управляемых компанией Outlet Village «Белая Дача» и Outlet Village «Пулково» доля свободных помещений не превышает 10%. Оператор продолжает привлекать бренды и расширять присутствие действующих арендаторов.
Заполняемость — лишь одна сторона проблемы специализированных дисконтных центров. Покупатели приезжают сюда прежде всего за ассортиментом, которого не могут найти в обычных магазинах на сопоставимых условиях. Замена арендатора не гарантирует прежнего интереса, особенно если меняются бренды и ценовые категории.
Уход иностранных брендов меняет ассортимент
Из 80 магазинов, закрывшихся за последний год в московских и петербургских аутлетах, 43 принадлежали международным ритейлерам. По данным IBC Real Estate, среди покинувших объекты марок — Baldinini, Michael Kors и United Colors of Benetton.
Аутлеты во многом привлекали покупателей возможностью приобрести товары известных брендов из прошлых коллекций с существенными скидками. Это отличало их от обычных торговых комплексов.
Освободившиеся площади постепенно занимают российские марки. По подсчётам IBC Real Estate, доля магазинов одежды и обуви среднего ценового сегмента за год выросла на 5 процентных пунктов — до 45%. Доля люксовых брендов сократилась на 2 процентных пункта — до 5%.
Павел Люлин связывает уход международных марок с постепенной утратой ассортиментной уникальности аутлетов. Часть российских ритейлеров, занимающих освободившиеся помещения, сталкивается со снижением продаж и трудностями с финансированием. Владислава Брильян также указывает, что некоторым отечественным брендам, активно открывавшим магазины в аутлетах около двух лет назад, не удалось выстроить устойчивую бизнес-модель.
Расширение среднего ценового сегмента меняет позиционирование комплексов, хотя и не означает ухудшения качества товаров. Покупатели, рассчитывавшие найти определённые международные марки с глубокими скидками, не обязательно воспринимают другое предложение как равноценную замену.
Эксперт One Story Ольга Сумишевская обращает внимание на ограничения дисконтной модели. Аутлетам становится сложнее обеспечивать предложение востребованных брендов с широким выбором размеров и привлекательными ценами.
За брендовой вещью со скидкой покупателю больше не обязательно ехать в специализированный торговый центр.
Читайте также: Минус 7–10% трафика в fashion-магазинах: сигнал для запасов и офлайн-продаж
Продажи остатков уходят в онлайн
Аутлеты традиционно позволяли fashion-ритейлерам распродавать прошлые коллекции отдельно от основной розницы. По объяснению Ольги Сумишевской, такое разделение помогало сохранять позиционирование бренда: товары с существенными скидками не смешивались с актуальным ассортиментом обычных магазинов.
Эту функцию могут выполнять и маркетплейсы. Покупатель сравнивает цены разных продавцов, а ритейлер получает дополнительный канал реализации остатков без обязательного присутствия в физическом дисконтном центре. На усиление конкуренции со стороны онлайн-площадок указывает и Павел Люлин.
Для ряда компаний перераспределение продаж уже стало частью коммерческой стратегии, хотя роль маркетплейсов и физических магазинов у них различается.
О переносе около 80% аутлетного бизнеса Zolla на маркетплейсы сообщил директор по электронной коммерции Factor Андрей Лебединский. Несмотря на снижение продаж в этом канале из-за потерь товаров при пожарах, онлайн-площадки, по его словам, продолжают обеспечивать больший объём реализации, чем физические аутлеты.
У Baon маркетплейсы также вышли на первое место по продажам товарных остатков, сообщил президент компании Илья Ярошенко. При этом бренд сохраняет действующие магазины в аутлетах: имеющегося объёма стоковых товаров достаточно для их работы.
По данным Wildberries, за первое полугодие 2026 года продажи крупнейших fashion-брендов, одновременно развивающих традиционную розницу, выросли на площадке в среднем на 54% год к году. Абсолютные показатели компания не раскрыла, поэтому оценить масштаб перераспределения продаж из физических аутлетов в онлайн по этим данным невозможно.
Развитие маркетплейсов не обязательно сопровождается сокращением физического канала. Kanzler сохраняет раздельные ассортиментные стратегии и не переносит товары из аутлетов на онлайн-площадки. За январь — сентябрь 2026 года продажи компании на маркетплейсах увеличились на 22%, но реализация в аутлетах за тот же период также выросла. Точную динамику физических продаж ритейлер не раскрыл.
Zolla перенесла значительную часть аутлетного бизнеса на маркетплейсы. Baon сохраняет магазины, хотя онлайн-площадки уже лидируют в продаже остатков. Kanzler развивает оба канала с раздельным ассортиментом.
Определить непосредственный вклад маркетплейсов в закрытие 80 торговых точек по имеющимся данным нельзя.
Заполнить площади недостаточно
Изменение состава арендаторов заставляет управляющие компании пересматривать подходы к развитию аутлетов.
Для fashion-ритейлера физический дисконтный магазин остаётся одним из каналов продажи остатков. Его роль зависит от распределения ассортимента между обычной розницей, аутлетами и маркетплейсами. Собственникам торговых центров приходится учитывать эти различия при работе с брендами.
В Atlas R&D, по словам Натальи Мальцевой, стратегия зависит от конкретного объекта. В одних комплексах оператор делает ставку на привлечение новых арендаторов, в других — на расширение действующих магазинов и оптимизацию их размещения. Для собственника важно не только заполнить помещение, но и понимать место физического аутлета в продажах конкретного бренда.
Заполненность помещений не гарантирует привлекательности торгового центра. Если сокращается присутствие брендов, ради которых покупатели привыкли приезжать в аутлет, магазины другого ценового сегмента не обязательно восполнят этот пробел.
Управляющие компании расширяют предложение за пределами торговли одеждой и обувью. По словам Павла Люлина, в аутлетах появляется больше кафе и ресторанов, развиваются семейные развлечения, проводятся мероприятия для посетителей.
Бренды и скидки остаются главным аргументом
Павел Люлин считает ассортимент определяющим фактором привлекательности аутлетов. По его оценке, мероприятия и развлечения не смогут полностью компенсировать сокращение предложения востребованных марок. Руководитель департамента исследований и аналитики IBC Real Estate Екатерина Ногай также отмечает ограниченность такого подхода: из-за удалённости аутлетов от центра города одних мероприятий недостаточно для поддержания устойчивого потока покупателей.
Маркетплейсы позволяют искать скидки и сравнивать предложения без отдельной поездки. Физический аутлет сохраняет преимущество там, где может предложить достаточно широкий выбор известных брендов по ценам, оправдывающим затраты времени покупателя.
Сокращение международного присутствия меняет ассортимент аутлетов, а маркетплейсы дают ритейлерам альтернативный канал реализации прошлых коллекций. Имеющиеся данные не позволяют установить, в какой степени развитие онлайн-продаж связано с закрытием магазинов. Владельцам аутлетов предстоит не только заполнять освободившиеся площади, но и сохранять предложение брендов и скидок, ради которого покупатели готовы ехать в специализированный торговый центр.