Российский рынок настольных игр в 2026 году может достичь 41,2 млрд рублей, прогнозирует Совет по развитию электронной коммерции ТПП РФ. Однако рост спроса не приносит одинаковых результатов всем участникам: на маркетплейсы уже приходится 70% покупок, тогда как специализированная розница теряет оборот и транзакции. Для производителей и продавцов всё большее значение приобретает распределение спроса между торговыми каналами.
Рынок растёт, магазины теряют оборот
По итогам 2025 года объём легального рынка настольных игр в России составил 36,8 млрд рублей, увеличившись на 15% год к году. Совет по развитию электронной коммерции ТПП РФ прогнозирует, что в 2026 году он прибавит ещё около 12% и достигнет 41,2 млрд рублей.
С 2020 года рынок вырос в 2,7 раза. Спрос продолжает увеличиваться, хотя темпы постепенно замедляются. Одновременно меняется структура продаж: маркетплейсы стали основным каналом покупки настольных игр, а специализированные магазины сталкиваются с сокращением покупательской активности.
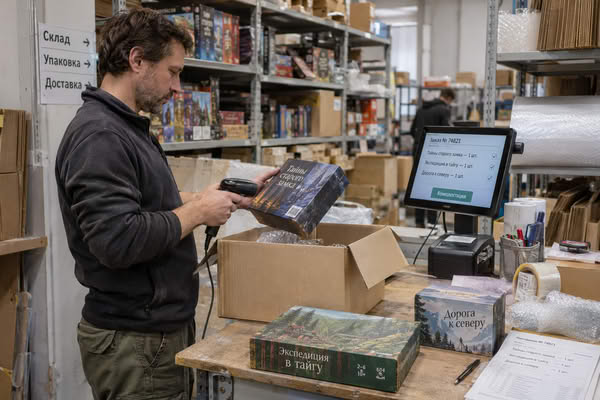
В 2026 году на цифровые площадки приходится 70% покупок настольных игр. Ещё несколько лет назад значительная часть продаж проходила через специализированную розницу и собственные интернет-магазины производителей. В январе—мае 2021 года доля всех онлайн-продаж составляла 43% покупок. Показатели относятся к разным периодам и не полностью совпадающим каналам, поэтому напрямую сопоставлять их нельзя.
В специализированной рознице динамика отрицательная. В первом полугодии 2025 года оборот профильных продавцов снизился на 16%, количество транзакций — на 23%, хотя средний чек вырос на 9%. Увеличение средней суммы заказа не компенсировало сокращения числа покупок.
Насколько снижение продаж специализированных магазинов связано с переходом покупателей на маркетплейсы, имеющаяся статистика не раскрывает.
Разница между каналами — не только в количестве покупок
Маркетплейсы лидируют по числу покупок, однако средняя стоимость заказа здесь существенно ниже, чем в специализированной рознице.
В 2025 году средний чек при покупке настольных игр на цифровых площадках составлял 813 рублей — на 4% меньше, чем годом ранее. В специализированных магазинах средняя сумма заказа находилась в диапазоне 2156–2272 рублей.
Разница превышает два с половиной раза, но не доказывает, что одинаковые игры на маркетплейсах стоят дешевле. Средний чек зависит от состава заказа, количества товаров и ассортимента. Сопоставимых данных о ценах на идентичную продукцию нет.
Поэтому 70% покупок, приходящихся на маркетплейсы, нельзя считать их долей в денежном объёме рынка. Количество транзакций и выручка характеризуют разные стороны торговли.
Специализированные магазины, напротив, сохраняют более высокую среднюю сумму заказа, но теряют оборот. В первом полугодии 2025 года рост среднего чека сопровождался сокращением числа транзакций почти на четверть.
Для издательств и производителей, работающих через несколько каналов, эта разница существенна: расширение категории может сопровождаться неодинаковой динамикой продаж у торговых партнёров.
Взрослые поддерживают спрос
Одним из основных источников роста рынка стало изменение покупательской аудитории. Настольные игры всё чаще приобретают взрослые, для которых они стали привычным форматом совместного досуга.
Управляющий партнёр «ВМТ Консалт» Екатерина Косарева связывает усиление интереса к настольным играм с изменением привычек во время пандемии, когда люди стали чаще проводить время дома. Генеральный директор «INFOLine-Аналитики» Михаил Бурмистров обращает внимание на возможность многократного использования одной игры: по сравнению с некоторыми другими видами досуга такая покупка может быть относительно экономичной.
В массовом сегменте сохраняется спрос на игры для компаний с простыми правилами и короткими партиями, семейные и детективные форматы.
Детские игры при этом продолжают занимать существенное место в продажах цифровых площадок. По данным Wildberries, в первом полугодии 2026 года именно на них пришёлся основной объём реализации настольных игр. В натуральном выражении продажи детской категории выросли на 6% относительно аналогичного периода предыдущего года.
Расширение взрослой аудитории поддерживает рынок в целом, но не объясняет концентрацию покупок на маркетплейсах. Причины перераспределения спроса между каналами остаются неустановленными.
Читайте также: Спортивный ритейл сокращает магазины под давлением онлайн-продаж
Каналы сбыта приобретают больший вес
Для издательств, производителей и дистрибьюторов общий рост спроса уже не гарантирует положительной динамики у всех торговых партнёров. Специализированные магазины сокращают оборот и число транзакций, тогда как основная часть покупок приходится на маркетплейсы.
Различается и характер продаж. Средний чек специализированной розницы более чем вдвое превышает показатель маркетплейсов, однако его увеличение на 9% не смогло компенсировать сокращение количества транзакций на 23%. Для профильных магазинов рост стоимости среднего заказа оказался недостаточным, чтобы удержать оборот.
При этом лидерство маркетплейсов по числу покупок ничего не говорит о прибыльности продаж. Доступная статистика не раскрывает расходы продавцов, размер комиссий или рентабельность отдельных каналов. Оснований связывать рост цифровых площадок с автоматическим снижением маржи производителей нет.
Производителям и дистрибьюторам приходится учитывать не только совокупный объём рынка, но и соотношение количества заказов и среднего чека в разных каналах.
Рост замедляется, конкуренция остаётся
В 2027 году темпы расширения рынка могут снизиться. Такой сценарий рассматривает управляющий партнёр «ВМТ Консалт» Екатерина Косарева, связывая его с повышением себестоимости производства, ограниченным притоком новых покупателей и конкуренцией с другими видами досуга.
Дополнительное давление на легальный сегмент создаёт контрафакт. По оценке Совета по развитию электронной коммерции ТПП РФ, совокупная стоимость предложений контрафактных настольных игр на цифровых платформах в 2025 году достигала 2 млрд рублей. Речь идёт о стоимости предложений, а не о подтверждённом обороте нелегальных продаж.
При замедлении роста различия между торговыми каналами могут стать ощутимее для производителей и продавцов. Однако текущие данные не позволяют прогнозировать ни дальнейшее увеличение доли маркетплейсов, ни неизбежное сокращение специализированной розницы.
Пока более высокий средний чек не защищает профильные магазины от падения оборота. Для производителей и продавцов вопрос заключается уже не только в том, насколько увеличится рынок, но и в том, какая часть спроса останется доступной каждому торговому каналу.