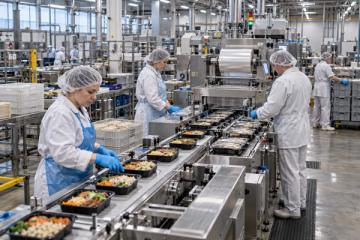
Число производителей готовой еды в России за год увеличилось на 10%, однако растущий спрос не гарантирует новым компаниям благоприятных условий для запуска бизнеса. По данным «Контур. Фокуса», на 1 октября 2026 года в стране насчитывалось 2710 производителей, а NTech оценивает рост рынка в первом полугодии на 23% в денежном выражении. Одновременно дорожает заёмное финансирование, растут производственные издержки, а крупнейшие торговые сети расширяют собственные фабрики-кухни. Независимым компаниям приходится конкурировать не только за заказы, но и по себестоимости продукции.
Рост с отложенным эффектом
По динамике числа производителей готовая еда опередила остальные рассмотренные «Контур. Фокусом» сегменты пищевой промышленности. За год количество компаний в этой категории выросло на 10%, до 2710. По оценке NTech, в январе — июне 2026 года продажи готовой еды достигли 823 тыс. тонн на 426 млрд руб. В натуральном выражении рынок прибавил 15%, в денежном — 23%.
Торговые сети увеличивают закупки, ищут производственных партнёров и создают собственные мощности. Но рост числа предприятий ещё не означает, что открывать производство сегодня столь же привлекательно, как несколько лет назад.
Часть объектов, вводимых в 2026 году, была задумана при более благоприятных условиях. Основатель брендов «Грабли Food Bar» и «Грабли Box» Александр Рожниковский связывает нынешний ввод крупных площадок с инвестиционными решениями 2024 года, когда существующих мощностей не хватало для удовлетворения быстрорастущего спроса. Речь идёт в том числе о производствах площадью 5000–20 000 кв. м с миллиардными инвестициями.
За время реализации этих проектов стоимость заёмного финансирования выросла, а конкуренция усилилась, говорит Рожниковский. Небольшие компании продолжают появляться, но предприниматель считает их последней волной производителей, решившихся на самостоятельный запуск с нуля.
Нынешняя статистика отчасти отражает инвестиционную активность предыдущих лет. Ввод площадки, решение о строительстве которой принималось в 2024 году, не свидетельствует сам по себе о привлекательности аналогичных вложений в 2026-м.
Дорогой вход
Создание крупного производства готовой еды требует значительного первоначального капитала. По оценке независимого консультанта поставщиков торговых сетей Михаила Лачугина, инвестиции в такие площадки в Московском регионе и Санкт-Петербурге могут составлять сотни миллионов рублей. Дополнительную нагрузку, по его словам, создают растущие издержки и высокая налоговая нагрузка.
Подорожание заёмного финансирования осложняет запуск, особенно если предприятие необходимо создавать с нуля. Действующий производитель может расширять существующую инфраструктуру, тогда как новичку приходится одновременно инвестировать в мощности и обеспечивать их загрузку.
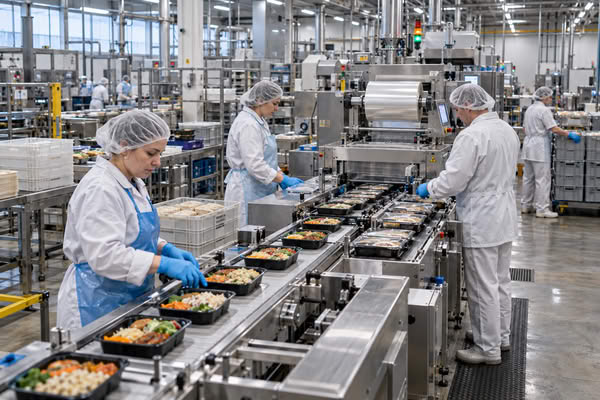
Генеральный директор «Infoline-аналитики» Михаил Бурмистров указывает на низкий уровень автоматизации значительной части предприятий готовой еды. Высокая доля ручного труда увеличивает себестоимость, поэтому у крупных автоматизированных производств, по его оценке, сохраняется значительный потенциал развития.
Новым компаниям приходится финансировать создание предприятия и одновременно добиваться конкурентоспособной себестоимости. Автоматизация позволяет снизить зависимость от ручного труда, но сама требует вложений.
Действующие компании располагают инфраструктурой, которую можно расширять или модернизировать. Это не гарантирует им более низких затрат, однако избавляет от необходимости начинать весь инвестиционный цикл заново.
Читайте также: Рынок готовой еды растет медленнее: ритейл упирается в цену, ассортимент и производство
Ритейлеры строят собственные фабрики
Крупнейшие торговые сети развивают собственное производство готовой еды. Помимо закупок у независимых поставщиков, они инвестируют в фабрики-кухни, расширяя возможности обеспечения магазинов продукцией.
В сентябре «Магнит» запустил фабрику-кухню в Краснодаре. X5 в середине 2026 года увеличила мощности своей крупнейшей производственной площадки в Московской области, а «Лента» в сентябре ввела новое производство в Ленинградской области.
Собственные фабрики дают сетям альтернативу внешним закупкам, хотя обе модели сосуществуют. Ритейлеры продолжают искать партнёрские площадки, крупные независимые производители также расширяют выпуск.
Михаил Лачугин полагает, что дальнейшее развитие отрасли будет происходить преимущественно за счёт торговых сетей, запускающих производства самостоятельно или совместно с действующими партнёрами. По его оценке, всё большее значение приобретает расширение площадок уже работающих компаний, а не появление новых участников.
Для независимых поставщиков это может усилить конкурентное давление. Ритейлер остаётся потенциальным заказчиком, но одновременно получает возможность самостоятельно выпускать часть необходимого ассортимента. Впрочем, расширение собственных мощностей сетей ещё не доказывает сокращения закупок у сторонних предприятий. Данных о перераспределении объёмов между собственным и независимым производством недостаточно.
За пределами столичных рынков
Конкурентные условия различаются по географии. По оценке Михаила Бурмистрова, Москва и Санкт-Петербург уже достаточно насыщены производственными мощностями, тогда как в других регионах сохраняется их дефицит.
Для независимых производителей это оставляет возможности для расширения бизнеса. Однако нехватка местных мощностей не устраняет финансовых и операционных ограничений: новому предприятию по-прежнему необходимы инвестиции, достаточный объём выпуска и контроль себестоимости.
В столичных агломерациях насыщенность рынка ограничивает пространство для новых производств. В регионах с недостатком мощностей оно сохраняется, хотя привлекательность конкретного проекта требует отдельной оценки.
Собственные производственные проекты торговых сетей также выходят за пределы крупнейших агломераций. Запуск фабрики-кухни «Магнита» в Краснодаре — один из таких примеров, хотя по отдельному объекту нельзя судить об обеспеченности региона производственными мощностями в целом.
Преимущество действующих мощностей
Михаил Лачугин связывает дальнейшее расширение производства прежде всего с действующими игроками и ритейлерами. Александр Рожниковский также считает, что запускать самостоятельные проекты теперь значительно труднее, чем несколько лет назад. При этом дефицит мощностей в регионах сохраняет возможности для новых компаний.
Растущий спрос остаётся основанием для расширения производства готовой еды, но не гарантирует успеха нового предприятия. Его перспективы зависят от возможности профинансировать запуск и удерживать себестоимость на уровне, позволяющем конкурировать с уже работающими производителями.