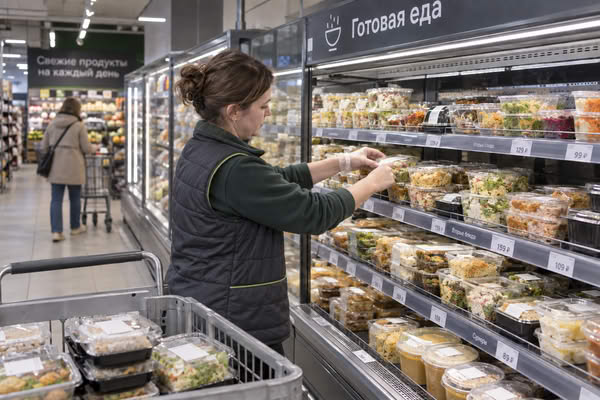
Российский рынок готовой еды сохраняет двузначные темпы роста, но динамика снижается. По оценке Infoline, после увеличения продаж на 18,5% в 2025 году, до 1,12 трлн руб., в 2026-м сегмент прибавит 14,3%, до 1,28 трлн руб. При этом готовая еда показала самый низкий уровень удовлетворенности покупателей среди 74 продовольственных категорий, исследованных NTech: регулярно находить подходящие блюда удается 56,5% потребителей.
Категория уже собрала массовую аудиторию, но одного ее присутствия на полке становится недостаточно. Основные претензии покупателей связаны с ценой и выбором, а расширение ассортимента все теснее упирается в производственную базу.
Рост сохраняется, требования покупателей повышаются
В 2025 году готовая еда оставалась одной из наиболее динамичных категорий продуктовой розницы. Infoline оценивает ее долю в розничном обороте в 3,8%; в 2026 году показатель может увеличиться до 4,05%. Зампред правления «Руспродсоюза» Дмитрий Леонов говорит о постепенном снижении темпов, а бренд-стратег готовой еды во «Вкусвилле» Евгения Паршина указывает, что сегмент растет медленнее, чем несколько лет назад.
Спрос при этом остается высоким. Президент Ассоциации производителей и поставщиков готовой еды Сергей Беляков оценивает число россиян, регулярно покупающих такие продукты, более чем в 22 млн человек. В X5 число покупателей готовой еды в январе—июне 2026 года выросло на 7% год к году, а в «Магните» продажи в натуральном выражении за январь—август увеличились в полтора раза.
Проблема — в другом качестве спроса. Удовлетворенность готовой едой, по данным NTech, составляет 56,5% при среднем показателе по продовольственному рынку 81%. Ни одна из остальных 73 исследованных категорий не получила более низкой оценки.
Главные претензии относятся не к качеству продукта как таковому. Высокую стоимость качественных позиций проблемой назвали 21% респондентов, еще 19% не находят подходящих блюд в магазинах, которыми пользуются чаще всего, 16% считают ассортимент недостаточным. Прямые претензии к качеству высказал только 1% опрошенных.
Для ритейла этого уже достаточно, чтобы задача перестала сводиться к механическому расширению полки. Директор по аналитике NTech Леонид Ардалионов связывает недовольство покупателей с разрывом между ожиданием «ресторанного качества» и ассортиментом преимущественно базовых, но при этом дорогих блюд.
По мере того как готовая еда становится повседневной покупкой, требования к ней растут. Беляков считает, что дальнейшее развитие сегмента будет в большей степени связано с качественным ростом.
Читайте также: Рынок готовой еды в России достиг 1,12 трлн рублей: ритейл конкурирует уже за прием пищи
Ассортимент упирается в производство
Расширять выбор сложнее при раздробленной производственной модели. Генеральный директор «Infoline-Аналитики» Михаил Бурмистров оценивает долю готовой еды, выпускаемой непосредственно в магазинах или небольших цехах, примерно в 40%. Для такой модели характерна высокая доля ручного труда, тогда как централизованных и высокоавтоматизированных фабрик-кухонь у ритейлеров и профильных производителей, по его оценке, пока недостаточно.
Чем шире линейка блюд, тем выше требования к стабильности выпуска и способности поддерживать ассортимент в масштабе сети. Поэтому проблема отсутствия подходящих позиций на полке зависит не только от категорийного менеджмента, но и от того, на какой производственной базе работает ритейлер или поставщик.
Крупные сети уже наращивают собственные мощности. В «Магните», где продажи готовой еды в натуральном выражении за восемь месяцев 2026 года выросли в 1,5 раза, среди задач развития категории называют повышение автоматизации, формирование единых правил работы и отраслевых стандартов. В X5 дальнейший интерес покупателей связывают с развитием ассортимента. Ритейлеры также инвестируют в фабрики-кухни и расширяют линейки замороженных блюд.
Собственное производство дает сетям больше контроля над выпуском и ассортиментом. При этом имеющихся данных недостаточно, чтобы оценивать его влияние на себестоимость или маржинальность. В текущей конфигурации рынка важнее сама связь между производственными возможностями и тем, насколько широкое и стабильное предложение сеть способна поддерживать.
Сети усиливают позиции
Сегодня розничные сети, по оценке председателя Ассоциации компаний розничной торговли Станислава Богданова, обеспечивают около 25% рынка готовой еды. Он допускает, что к 2030 году их доля может вырасти до 40%.
Прогноз не задает гарантированной траектории рынка, однако инвестиции сетей в собственное производство уже отражают их стремление лучше контролировать ассортимент, объем выпуска и присутствие продукта в магазинах.
При этом говорить о насыщении рынка преждевременно. Даже прогнозируемые Infoline 14,3% роста в 2026 году остаются двузначной динамикой, а доля готовой еды в розничном обороте продолжает увеличиваться. Ограничение находится не в отсутствии спроса, а в том, насколько предложение соответствует ожиданиям уже сформировавшейся аудитории.
Цена качественных позиций, наличие подходящих блюд и ширина ассортимента уже входят в число основных претензий покупателей. И чем привычнее становится готовая еда, тем меньше конкурентное преимущество определяется самим фактом ее присутствия на полке. Решающим становится то, что именно окажется на ней — и насколько стабильно сеть сможет это предложение поддерживать.