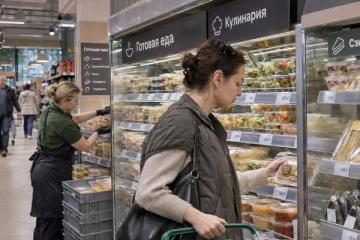
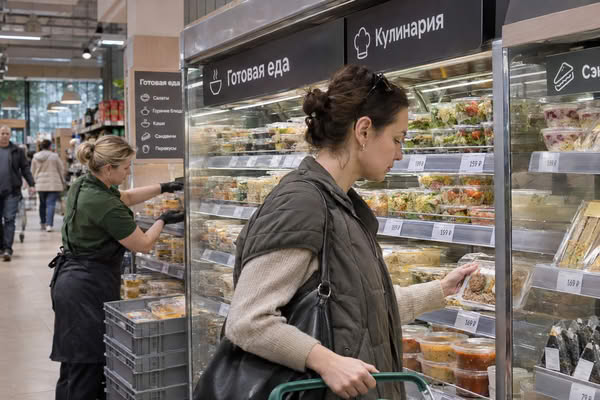
Готовая еда становится для продуктовых сетей одним из направлений конкуренции с кафе и ресторанами. За девять месяцев 2026 года её продажи в России выросли на 27% в денежном выражении и на 19% в натуральном, по данным NTech. Банк России фиксирует переход жителей Центральной России к более дешёвым форматам питания и готовым блюдам из магазинов. Пока ритейлеры вкладываются в кулинарное производство, небольшие заведения общепита рискуют потерять часть клиентов, для которых удобство и предсказуемая цена важнее ресторанного обслуживания.
Готовая еда растёт не только за счёт цен
За январь—сентябрь 2026 года продажи готовой еды в России увеличились на 27% в рублях и на 19% в натуральном выражении относительно аналогичного периода прошлого года, сообщил сооснователь аналитической компании NTech Дмитрий Трифонов. Физические продажи растут достаточно быстро, чтобы не сводить динамику рынка к одному лишь подорожанию продукции.
Категория прибавляет сразу у нескольких крупных ритейлеров. В «Ленте» продажи готовой еды выросли на 20% в денежном выражении и почти на 18% в натуральном, причём спрос на упакованную кулинарную продукцию увеличился более чем на 50%.
X5 зафиксировала рост продаж на 19% год к году в июле—сентябре. У «ВкусВилла» за январь—октябрь показатель увеличился на 8%, а количество чеков с готовыми блюдами — на 9%. Кулинария обеспечила 16% выручки сети.
Периоды и ассортиментные структуры компаний различаются, поэтому напрямую сопоставлять темпы роста некорректно. При этом масштаб категории уже выходит за рамки дополнительного предложения: у «ВкусВилла» на неё приходится существенная доля оборота.
Согласно октябрьскому докладу Банка России «Региональная экономика», жители Центральной России переходят к более дешёвым форматам общепита и готовой еде из магазинов. В столичном регионе одновременно замедлился рост числа заведений традиционного формата.
Масштаб непосредственного перетока покупателей из ресторанов в магазины пока не измерен. Но продуктовый ритейл расширяет предложение там, где потребитель ищет быстрый и относительно недорогой обед.
Цена, время и привычный магазин
Более доступная стоимость — один из аргументов в пользу магазинной кулинарии, но не единственный.
Ведущий аналитик AMarkets Игорь Расторгуев связывает рост спроса с экономией денег и времени. Покупатели, по его оценке, воспринимают готовые блюда как более предсказуемую по цене альтернативу кафе и ресторанам. Приготовление сводится к разогреву, а торговые сети за последние годы расширили ассортимент и повысили качество продукции.
Готовый обед можно приобрести вместе с обычными продуктами, не меняя привычного маршрута. Исследовательский холдинг РОМИР указывает на устойчивую лояльность покупателей к знакомым сетям: потребители возвращаются в те же магазины, не расширяя круг торговых точек.
Рост продаж готовой еды обеспечивается главным образом увеличением количества позиций в покупке, считают в РОМИР. Влияние инфляции на эту динамику холдинг оценивает как небольшое.
Увеличение натуральных продаж, следовательно, не обязательно сопровождается сопоставимым расширением покупательской аудитории. Часть дополнительного спроса создают действующие клиенты, которые покупают больше готовой продукции.
Магазины у дома и быстрые перекусы
На магазины у дома приходится основная часть продаж готовой еды. По данным NTech, за девять месяцев 2026 года доля этого канала достигла 62,2% против 60% за первое полугодие.
Близость торговой точки даёт магазинам преимущество в борьбе за повседневный спрос. Готовое блюдо можно купить по дороге домой или на работу, не планируя отдельного посещения кафе.
Среди наиболее быстрорастущих категорий — небольшие упакованные продукты, рассчитанные на немедленное потребление. По данным NTech, одним из источников роста стала продукция формата «еды в руку» весом до 150 г.
За январь—сентябрь продажи хот-догов увеличились на 163% в денежном выражении и на 143% в натуральном. У бургеров соответствующие показатели составили 80% и 83%, у онигири — 60% и 71%.
Высокие темпы роста не означают, что эти продукты занимают наибольшую долю рынка. Однако быстрое увеличение физических продаж расширяет присутствие магазинов в сегменте повседневных перекусов.
В X5 также фиксируют популярность онигири и сэндвичей. Компания связывает её с летним увеличением спроса на перекусы и интересом покупателей к азиатской кухне.
Наряду с полноценными обедами продуктовые сети предлагают еду, которую можно купить и съесть практически сразу, конкурируя с заведениями быстрого питания.
Читайте также: Готовая еда растет быстрее FMCG: как сети борются за ежедневного покупателя
Небольшие кафе под давлением
Продуктовые магазины и общепит всё чаще претендуют на покупателя, которому нужно быстро поесть, не выходя за рамки привычных расходов.
Полностью взаимозаменяемыми эти форматы не становятся. Посещение ресторана может быть связано с обслуживанием, общением и другими составляющими, которых не предполагает покупка упакованного блюда. Для повседневного обеда или перекуса они, однако, не всегда определяют выбор.
Банк России фиксирует изменение предпочтений в Центральной России в пользу более экономичных форматов питания. Небольшие кафе, ориентированные на быстрые и доступные блюда, получают дополнительного конкурента.
Часть заведений уже сталкивалась со снижением покупательской активности. По ранее опубликованным данным «Известий», количество чеков в некоторых сетях общепита за 2025 год сократилось на 4–13% относительно 2024-го.
Связывать это снижение исключительно с ростом продаж готовой еды нельзя: статистика относится к отдельным сетям, а количественная зависимость между двумя процессами не установлена.
Директор по коммуникациям Ассоциации развития финансовой грамотности Виктория Побединская считает, что небольшие заведения могут проигрывать в такой конкуренции. По её оценке, добавленная стоимость перераспределяется от малого общепита к крупным торговым сетям, создавая для кафе риск потери клиентов и доходов.
Ритейл использует уже существующую магазинную сеть. На магазины у дома приходится 62,2% продаж готовой еды, а РОМИР фиксирует увеличение числа приобретаемых позиций и устойчивую лояльность покупателей к привычным торговым точкам. Кулинария позволяет сетям увеличивать продажи действующим клиентам без отдельного формата обслуживания.
Для небольшого кафе продажа обеда предполагает самостоятельный выбор покупателя в пользу заведения. Для продуктовой сети та же покупка может стать частью обычного похода за продуктами.
За спросом следуют инвестиции
Рост продаж готовой еды требует развития производственной базы. Банк России фиксирует активные вложения компаний в выпуск кулинарной продукции на фоне замедления роста числа традиционных заведений общепита в столичном регионе.
Собственное производство становится для ритейлеров инструментом расширения ассортимента и ценовой конкуренции. Увеличение натуральных продаж на 19%, по данным NTech, сопровождается вложениями в выпуск готовых блюд. Конкурентные возможности сетей теперь связаны не только с ассортиментом торговой точки, но и с организацией производства.
По оценке Игоря Расторгуева из AMarkets, инвестиции в производство и развитие логистики помогают сетям удерживать конкурентоспособные цены и увеличивать выбор готовых блюд. Продукция при этом реализуется через существующую розничную инфраструктуру с уже сформированным покупательским потоком.
Изменение спроса затрагивает и распределение ресурсов между отраслями. Независимый экономист Андрей Бархота связывает развитие готовой еды с переходом части работников и инвестиций из ресторанного бизнеса на предприятия, выпускающие продукцию для магазинов. По его оценке, увеличение спроса способствует росту оборотов пищевых производств.
Количественных данных о масштабах такого перераспределения нет. Однако рост физических продаж сопровождается вложениями в кулинарное производство, и конкуренция за покупателя уже не ограничивается торговым залом.
Для крупных сетей готовая еда становится дополнительным направлением развития бизнеса. Небольшие кафе вынуждены учитывать предложение, которое потребитель получает в привычном продуктовом магазине, зачастую одновременно с другими покупками.
Конкуренция за повседневный обед
Продуктовые сети наращивают продажи готовой еды, используя существующую розничную инфраструктуру и инвестируя в производство. Небольшие кафе сталкиваются с дополнительным конкурентом за повседневный спрос. Ресторанное обслуживание сохраняет собственную ценность, но в сегменте быстрого и доступного питания решающее значение для части покупателей имеет возможность приобрести готовый обед без отдельного посещения заведения.