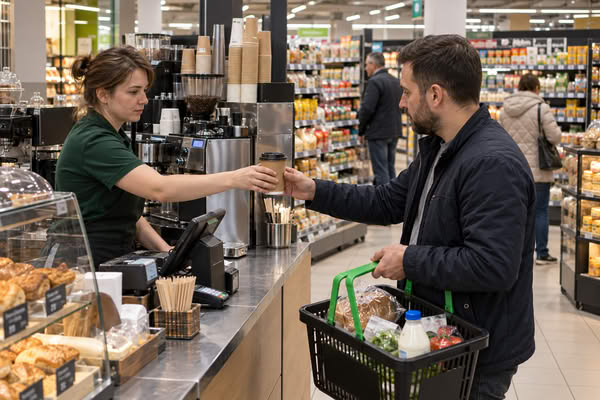
Продуктовые сети расширяют продажу готового кофе, рассчитывая не только на дополнительную выручку, но и на более частые визиты покупателей. По оценке INFOLine, к сентябрю 2026 года число кофеен и кофе-пойнтов в российском продуктовом ритейле достигло 42 тыс., увеличившись за год на 31,3%. По данным «ВкусВилла», покупатели кофе чаще приобретают продукты и приносят больше выручки, однако влияние самого кофейного предложения на эти показатели пока не установлено.
Кофе выходит за пределы специализированных кофеен
За январь—сентябрь 2026 года продажи кофе в стаканах в продуктовом ритейле выросли на 34% относительно аналогичного периода прошлого года, оценивает генеральный директор INFOLine Михаил Бурмистров. Кофейное направление развивают «Пятёрочка», «Перекрёсток», «ВкусВилл» и «Лента».
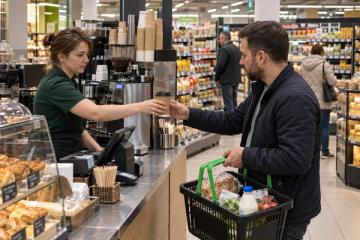
Рост числа точек сопровождается увеличением совокупных продаж напитков. Но для супермаркета кофе имеет иной коммерческий смысл, чем для самостоятельной кофейни. Покупатель может зайти за напитком и одновременно приобрести продукты либо дополнить кофе привычную покупку.
Для продуктового ритейла, где важен не только размер чека, но и регулярность посещений, дополнительный повод зайти в магазин может оказаться не менее ценным, чем выручка от напитков.
Покупатели кофе чаще возвращаются за продуктами
По результатам исследования «ВкусВилла» за первое полугодие 2026 года, клиенты, регулярно приобретавшие напитки в кофейнях сети, покупали продукты в 2,2 раза чаще, чем посетители, не пользовавшиеся этим предложением. Выручка на одного покупателя в первой группе была на 54% выше.
Однако регулярные покупатели напитков могли изначально чаще посещать магазины сети и приобретать больше продуктов. Исследование не позволяет определить, какую часть повышенной покупательской активности обеспечивает сам кофе.
Преимущество действующей торговой сети
Продуктовые ритейлеры развивают кофейное направление на базе существующей инфраструктуры. Торговые помещения, поставки, процессы контроля качества и организация продаж позволяют встроить кофе-пойнты в действующую операционную модель.
Эксперт Евгений Домашенко связывает возможности продуктовых сетей в этом сегменте с использованием выстроенной логистики и инфраструктуры готовой еды. Открытие кофе-пойнта внутри магазина не требует создания всей торговой инфраструктуры с нуля: часть ресурсов уже обслуживает основной бизнес.
Это упрощает расширение формата в сети, располагающей торговыми площадями и сложившимся покупательским потоком. При этом кофейное направление требует собственного оборудования, обслуживания и дополнительных операций.
Читайте также: Готовая еда растет быстрее FMCG: как сети борются за ежедневного покупателя
Конкуренция за повседневный спрос
Рост продаж готового кофе в супермаркетах совпал со снижением продаж напитков в натуральном выражении в специализированном сегменте. По данным «Чек Индекса», за январь—сентябрь 2026 года количество проданных напитков в специализированных кофейнях и кофе-пойнтах сократилось на 5% относительно аналогичного периода прошлого года. Средний чек вырос на 10%, до 284 рублей.
Продуктовые сети и специализированные кофейни всё заметнее пересекаются в продаже готовых напитков. Кофе из супермаркета может заменить отдельный визит в кофейню, особенно если покупатель приобретает его во время привычного похода за продуктами.
Впрочем, разнонаправленная динамика продаж ещё не свидетельствует о перетоке покупателей. Без сопоставимых данных об их поведении невозможно определить, какая часть спроса действительно переместилась между каналами.
Для специализированной кофейни напитки составляют основу предложения, тогда как для супермаркета они дополняют продуктовый ассортимент. Ритейлер может оценивать кофейное направление в контексте общих результатов магазина, а не только как самостоятельную категорию продаж. Один и тот же объём реализации кофе может иметь разную коммерческую ценность для этих форматов.
Экономика кофейного формата
По оценке эксперта Ирины Болотовой, первоначальные вложения в открытие кофе-пойнта могут составлять от 1 млн до 5 млн рублей в зависимости от формата. Помимо инвестиций в запуск, кофейное направление предполагает текущие расходы на обслуживание и организацию работы.
Для продуктовой сети экономический результат складывается из продаж напитков и возможного влияния на остальные покупки. При оценке расширения сети кофе-пойнтов выручку от напитков необходимо отделять от дополнительных продуктовых покупок, которые действительно можно связать с кофейным предложением.
Продуктовые сети наращивают продажи кофе и расширяют число точек. Насколько это увеличивает продажи основного ассортимента, ещё предстоит установить.