Подсолнечное масло на внутреннем рынке России за неделю 14–20 сентября подешевело на 9,8%, до 85,7 тыс. руб. за тонну, по данным «Совэкона». Андрей Сизов, директор компании, связывает снижение прежде всего с ограничением физического экспорта: часть объемов, прежде уходивших через Азово-Черноморский бассейн, приходится перенаправлять на альтернативные маршруты. При этом USDA прогнозирует заметный рост производства в сезоне 2026/27, что повышает зависимость рынка от возможностей экспортной инфраструктуры.
Экспорт стал узким местом
Сентябрьское снижение продолжило более длинную ценовую коррекцию. По оценке «Совэкона», за два месяца подсолнечное масло подешевело на внутреннем рынке на 16%, за год — на 7,9%. OilWorld.ru на 4 сентября оценивал стоимость предложения в 88,8 тыс. руб. за тонну, на 12,9% ниже уровня месяцем ранее.
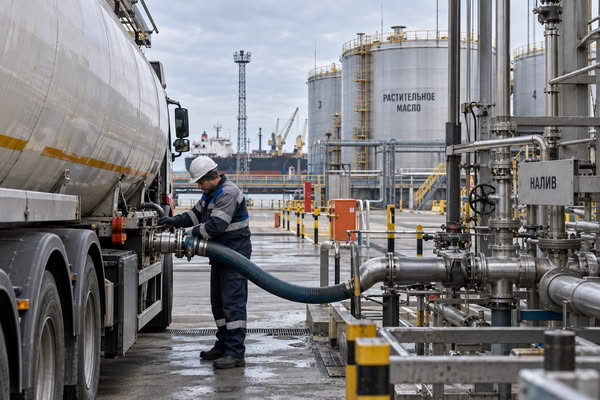
Сизов называет основным фактором снижения цен физическое ограничение экспорта. Значительная часть поставок шла через порты Азовского и Черного морей, работа которых, по его словам, фактически приостановилась после атак. Часть грузов экспортеры перенаправляют на терминалы Калининграда и Санкт-Петербурга, однако их возможности ограничены.
В августе Россия экспортировала 0,3–0,4 млн тонн подсолнечного масла — на 20–40% меньше, чем годом ранее, следует из данных «Совэкона». Предварительная оценка на сентябрь — 0,2–0,3 млн тонн против 0,4 млн тонн в сентябре 2025 года.
Данных, позволяющих точно оценить объем продукции, оставшейся внутри страны из-за снижения экспорта, нет. Но сокращение физических поставок за рубеж совпало с резким снижением внутренних цен. Для рынка, ориентированного на экспорт, ограничение каналов вывоза быстро меняет соотношение предложения внутри страны.
Переориентация части потоков на Балтику смягчает ситуацию, но не заменяет южные маршруты полностью. Внешний спрос в таких условиях перестает быть единственным ограничителем: значение приобретает сама возможность физически доставить продукцию к экспортным терминалам и отправить ее за рубеж.
Читайте также: Порты Дальнего Востока балансируют угольный экспорт между Китаем и рынками АТР
Производители не спешат сокращать выпуск
Снижение цены может давить на выпуск, но эта реакция не обязательно будет быстрой. Собеседник «Ъ» в одном из агропромышленных холдингов считает маловероятным, что переработчики добровольно начнут существенно уменьшать объемы производства: компании имеют кредитные обязательства, а банки, по его словам, негативно относятся к сокращению масштаба бизнеса.
Эта оценка не позволяет судить о долговой нагрузке всей отрасли. Она лишь указывает на причину, по которой часть переработчиков может сохранять загрузку даже при ухудшении ценовой конъюнктуры.
При более слабом экспортном канале такая инерция ограничивает скорость, с которой рынок может сократить предложение. Производственная загрузка и возможности вывоза оказываются тесно связаны: выпустить товар недостаточно, если экспортная инфраструктура не принимает сопоставимый объем.
Новый сезон добавляет напряжения
USDA оценивает производство подсолнечного масла в России в сезоне 2026/27 в 7,8 млн тонн — на 16% выше уровня предыдущего сезона. Прогноз по урожаю подсолнечника составляет 21 млн тонн, что соответствует росту на 20%.
Одновременно USDA прогнозирует увеличение российского экспорта подсолнечного масла на 21,4%, до 5,1 млн тонн. Такой сценарий предполагает способность рынка физически вывезти заметно больший объем продукции.
На фоне текущего сокращения поставок именно эта часть прогноза становится наиболее чувствительной к состоянию логистики. Если выпуск действительно увеличится, а ограничения экспорта сохранятся, давление на внутренний рынок может усилиться. Прямого прогноза цен из этих данных, однако, не следует: неизвестно, как долго сохранятся нынешние ограничения и какой объем смогут принять альтернативные маршруты.
Есть и фактор, способный ограничить сам выпуск. Собеседник «Ъ» на агропромышленном рынке предупреждает о низкой масличности урожая подсолнечника и связывает ее с погодными условиями и качеством семян. Это частная оценка, а не подтвержденный отраслевой показатель, поэтому она не дает оснований пересматривать прогноз USDA без дополнительных данных.
Нынешнее снижение цен показало предел простой модели, в которой баланс рынка определяется только урожаем, переработкой и внешним спросом. Пока традиционные экспортные маршруты работают с ограничениями, а альтернативные имеют конечную пропускную способность, физический вывоз становится самостоятельным фактором ценообразования. При росте выпуска, который закладывает USDA, цена этого ограничения для рынка станет выше.