Крупнейшие российские ритейлеры увеличивают продажи, но зарабатывают на них всё меньше. В 2025 году совокупная выручка 50 ведущих торговых компаний выросла на 8,3%, до 19,7 трлн рублей, тогда как рентабельность по чистой прибыли сократилась с 3,3 до 1,1%, следует из расчётов «Ведомостей. Правила торговли» на основе корпоративной отчётности, данных СПАРК и оценок аналитиков. Расходы на логистику, персонал и обслуживание кредитов росли при слабой динамике натурального спроса и усилении ценовой конкуренции. Расширение торговых сетей не сопровождалось сопоставимым улучшением финансовых результатов.
Оборот увеличивается, прибыль сокращается
За 2025 год совокупная выручка 50 крупнейших торговых компаний увеличилась с 18,2 до 19,7 трлн рублей. Чистая прибыль сократилась с 587 млрд рублей в 2024 году до 225 млрд рублей в 2025-м, или на 61,7%, согласно сводной таблице «Ведомостей. Правила торговли».
Рейтинг не включает крупнейшие маркетплейсы и автозаправочные сети. При его составлении использовались данные МСФО, РСБУ и оценки аналитиков. Результаты относятся к рассматриваемой выборке, а различия в методологии ограничивают прямую сопоставимость показателей отдельных компаний.
На каждые 100 рублей выручки у компаний этой выборки приходилось около 1,1 рубля чистой прибыли против 3,3 рубля годом ранее. При высокой доле постоянных расходов даже умеренное увеличение затрат способно заметно сократить конечный результат.
Денежный рост продаж не сопровождался сопоставимым увеличением физических объёмов реализации. По оценке руководителя проектов «Яков и партнёры» Марии Вить, натуральный спрос замедлился: выручка увеличивалась в условиях роста цен, тогда как количество продаваемых товаров почти не менялось.
Крупнейшие сети продолжали наращивать присутствие. Десять лидеров рейтинга увеличили совокупную выручку на 11,4%, до 13,8 трлн рублей. Остальные 40 компаний прибавили лишь 5%. Опережающий рост крупнейших участников не предотвратил общего снижения рентабельности.
Расходы растут, покупатель ограничивает цены
Дорожали перевозка и распределение товаров, оплата труда, упаковка. Расходы на обслуживание кредитов дополнительно сокращали чистую прибыль.
Эксперт Президентской академии в Санкт-Петербурге Линда Рыжих связывает снижение рентабельности с опережающим ростом операционных затрат, которые торговые компании не могли полностью переложить на покупателей. Слабая динамика натурального спроса сдерживала повышение цен, а конкуренция за трафик вынуждала поддерживать скидки.
По оценке Марии Вить, ритейлерам приходилось усиливать промоактивность, чтобы удерживать покупателей. Скидки поддерживали продажи, ограничивая прибыльность.
Советник декана факультета мировой экономики и мировой политики ВШЭ Александр Лебедев обращает внимание на сочетание низкой маржинальности и высоких постоянных затрат в розничной торговле. Удорожание логистики, зарплат и упаковки не всегда удавалось компенсировать повышением конечных цен.
Рост операционных затрат при ограниченной возможности повысить цены давил на прибыльность основной деятельности. Промоактивность сдерживала маржу, а обслуживание кредитов уменьшало чистую прибыль. Ухудшение конечного финансового результата при этом не обязательно сопровождалось сопоставимым сокращением операционной прибыли.
Определить вклад каждого фактора в совокупное падение прибыли имеющиеся расчёты не позволяют.
Экспансия требует дорогой инфраструктуры
Снижение рентабельности не остановило развитие физических торговых сетей. Крупнейшие компании продолжали открывать магазины, покупать региональных участников и инвестировать в распределительную инфраструктуру.
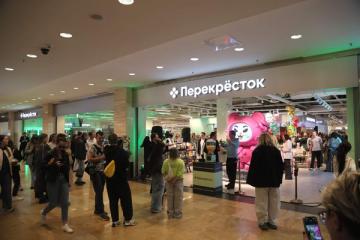
X5 увеличила выручку на 19%, до 4,6 трлн рублей. За 2025 год сеть расширилась на 2775 магазинов, в том числе за счёт приобретения региональных торговых активов. У «Магнита» выручка прибавила 15%, достигнув 3,5 трлн рублей, а число торговых точек увеличилось на 1957, до 33 440.
Дополнительные магазины требуют товарных запасов, регулярных поставок и распределительных мощностей. Расширение географии увеличивает нагрузку на систему снабжения торговой сети.
Инвестиции продолжались и за пределами двух крупнейших ритейлеров. «Петрович» в 2025 году открыл два торговых и один распределительный центр. По данным компании, совокупные вложения составили 18 млрд рублей.
Профессор кафедры торговой политики РЭУ имени Плеханова Вячеслав Чеглов связывает рост крупных ритейлеров, в частности, с приобретением активов и развитием оптово-распределительной инфраструктуры. Компании расширяли возможности снабжения вместе с масштабами торговли.
Инвестиции в новые мощности и текущие логистические расходы имеют разный финансовый эффект. Строительство распределительного центра создаёт инфраструктуру для последующей работы, а перевозка, хранение и обработка товаров требуют постоянных затрат. Результативность расширения зависит от загрузки мощностей, условий финансирования и эффективности эксплуатации.
Само открытие дополнительных магазинов или складов не свидетельствует о снижении прибыльности. Для такой оценки нужны данные о загрузке распределительных центров, стоимости обслуживания торговых точек и результатах работы новых объектов.
Читайте также: Российская розница закрывает лишние метры: почему магазины перестали гарантировать рост
Масштаб не гарантирует прибыльности
Финансовые результаты крупнейших сетей заметно различаются даже при положительной динамике продаж.
По расчётам «Ведомостей», X5 завершила 2025 год с чистой прибылью 83,1 млрд рублей и рентабельностью 1,8%. У «Магнита», увеличившего оборот на 15%, чистый убыток составил 31,6 млрд рублей, а рентабельность опустилась до минус 0,9%.
«Лента» увеличила выручку на 24%, до 1,1 трлн рублей, и получила 34,9 млрд рублей чистой прибыли при рентабельности 3,2%.
| Компания | Выручка в 2025 году, млрд руб. | Рост выручки | Чистая прибыль, млрд руб. | Рентабельность |
|---|---|---|---|---|
| X5 | 4 642 | 19% | 83,1 | 1,8% |
| «Магнит» | 3 509 | 15% | −31,6 | −0,9% |
| «Лента» | 1 104 | 24% | 34,9 | 3,2% |
Источник: «Ведомости. Правила торговли», рейтинг 50 крупнейших ритейлеров России по итогам 2025 года. Финансовые показатели приведены по методологии составителей рейтинга.
При росте выручки всех трёх компаний чистая рентабельность различалась не только по величине, но и по знаку. На финансовые результаты влияют структура бизнеса, операционные расходы, долговая нагрузка и другие статьи. Без сопоставимой детализации этих показателей объяснить различия эффективностью логистики нельзя.
Не даёт полной картины и выручка на одну торговую точку. У X5 этот показатель в 2025 году вырос на 8%, до 165 млн рублей в год, у «Магнита» — на 9%, до 105 млн рублей. Продажи в расчёте на магазин не учитывают стоимость его логистического обслуживания, другие операционные расходы и затраты на финансирование.
Цена дальнейшего роста
Количество новых магазинов и прирост выручки характеризуют масштаб сети, но не расходы на её работу. При низкой чистой рентабельности возрастает значение затрат на снабжение, распределительную инфраструктуру, персонал и финансирование.
Новые магазины увеличивают число точек доставки, а развитие распределительных центров требует капитальных вложений и последующих эксплуатационных расходов. Без данных о загрузке мощностей и стоимости обработки товаропотоков оценить эффективность расширения невозможно.
Для логистических подрядчиков ухудшение финансовых результатов крупных заказчиков также имеет значение. Давление на прибыльность может усиливать внимание торговых сетей к стоимости услуг, хотя само по себе не подтверждает пересмотра тарифов, бюджетов или условий контрактов.
При чистой рентабельности около 1% стоимость обслуживания расширяющейся торговой сети становится существенным ограничением финансовой эффективности. Дополнительные продажи сами по себе этого ограничения не снимают.