На Неглинной рестораны занимают 59% торговых помещений, в Столешниковом переулке 62% приходится на магазины одежды, обуви и аксессуаров, а на 1-й Тверской-Ямской 30% занимают услуги и сервисы. По данным CORE.XP за первое полугодие 2026 года, состав арендаторов существенно различается даже в соседних торговых коридорах. Для ритейлеров, ресторанных операторов и собственников недвижимости специализация улицы — один из ориентиров при выборе коммерческой локации наряду с престижностью адреса.
У каждой улицы своя специализация
Среди центральных торговых коридоров Москвы есть улицы с преобладанием ресторанов или магазинов одежды, локации со смешанным составом арендаторов и территории, где значительную долю занимают повседневные сервисы.
CORE.XP исследовала 23 ключевых торговых коридора столицы, включая Тверскую, Петровку, Большую Дмитровку, Кузнецкий Мост, Пятницкую и другие центральные улицы. Отдельным кластером выделены Патриаршие пруды, объединяющие десять улиц и переулков.
На Тверской ресторанам принадлежит 23% помещений, магазинам одежды и аксессуаров — 21%, а на другие категории приходится 41%. Здесь торговая структура разнообразнее, чем на специализированных улицах.
Коммерческий профиль зависит от окружения, исторически сложившихся торговых функций и аудитории конкретной улицы.
Рестораны занимают больше половины помещений на четырех улицах
Самая высокая концентрация ресторанов и кафе приходится на Неглинную, Пятницкую, Большую Никитскую и Сретенку. Их доля составляет соответственно 59%, 58%, 55% и 52%. Еще на пяти центральных улицах общепит занимает от 43% до 48% помещений.
| Торговая улица | Доля ресторанов и кафе |
|---|---|
| Неглинная | 59% |
| Пятницкая | 58% |
| Большая Никитская | 55% |
| Сретенка | 52% |
| Мясницкая | 48% |
| Солянка | 48% |
| Цветной бульвар | 45% |
| Покровка | 44% |
| Лубянский проезд | 43% |
Источник: CORE.XP, I полугодие 2026 года. Доля торговых помещений, %.
Гастрономическую специализацию поддерживают расположение на популярных туристических и прогулочных маршрутах, историческая малоэтажная застройка и присутствие известных ресторанных концепций премиального сегмента.
Даже на улицах с высокой концентрацией заведений остаются другие торговые форматы. На Большой Никитской магазины одежды и аксессуаров занимают 14% помещений. На Цветном бульваре, где доля ресторанов достигает 45%, еще 13% приходится на операторов красоты и здоровья, а 19% — на помещения со смешанным составом арендаторов.
Сложившаяся гастрономическая среда относительно устойчива. По данным CORE.XP, около половины арендаторов сохраняют присутствие на этих улицах на протяжении последних четырех лет.
Высокая концентрация ресторанов, впрочем, не свидетельствует об их финансовой эффективности. Доля заведений отражает структуру помещений, а не распределение выручки, прибыльность операторов или стоимость аренды.
Читайте также: Центральный стрит-ритейл Петербурга перестраивается под регулярный спрос и выдачу заказов
Столешников сохраняет fashion, Дмитровка и Кузнецкий Мост совмещают торговлю с общепитом
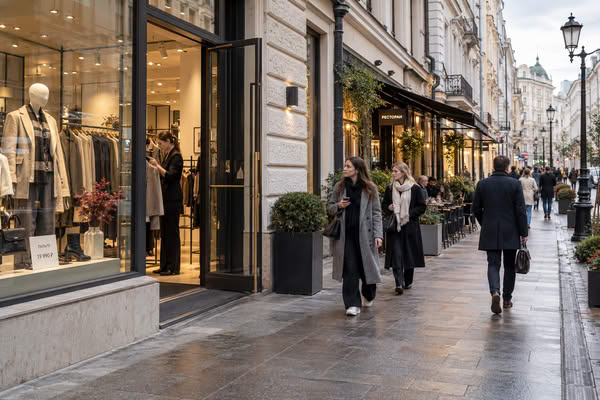
В Столешниковом переулке магазины одежды, обуви и аксессуаров занимают 62% помещений, рестораны и кафе — 15%, ювелирные и часовые магазины — 9%. Состав арендаторов становится разнообразнее: наряду с модными брендами появляются операторы других категорий.
На Петровке fashion-ритейлу принадлежит 40% помещений, ресторанам — 25%, ювелирным и часовым магазинам — 22%. Последний показатель выделяет улицу среди исследованных торговых коридоров. По данным CORE.XP, уход международных брендов практически не повлиял на количество ювелирных магазинов благодаря замещению российскими марками.
Большая Дмитровка, Кузнецкий Мост и Патриаршие пруды имеют иную специализацию. Здесь значительные доли помещений занимают и рестораны, и магазины одежды.
На Большой Дмитровке на общепит приходится 48%, на fashion — 24%. Совокупная доля двух категорий достигает 72%. На Кузнецком Мосту показатели составляют 42% и 28%, вместе — 70%. В кластере Патриарших прудов рестораны занимают 46%, магазины одежды — 23%, а их совокупная доля равна 69%.
В отличие от Столешникова переулка, где явно преобладает одна категория, эти локации совмещают торговлю с гастрономией. Покупки здесь можно сочетать с посещением ресторанов и кафе.
Соседство форматов позволяет объединять их и в одном помещении. Во флагманском магазине Lamoda Sport на Кузнецком Мосту на мансардном этаже открылась кофейня «Дринкит».
На Тверской суммарная доля ресторанов и fashion составляет 44% против 72% на Большой Дмитровке. Остальное пространство занимают другие категории операторов.
Вокзал, жилье и офисы формируют другой состав арендаторов
За пределами гастрономических и fashion-коридоров заметную роль играют повседневные услуги. Их концентрация связана с характером окружающей застройки, транспортной доступностью и потребностями аудитории.
На 1-й Тверской-Ямской услуги и сервисы занимают 30% помещений, рестораны и кафе — 21%, операторы красоты и здоровья — 15%. Близость Белорусского вокзала и нескольких станций метро с высоким пассажиропотоком, по оценке CORE.XP, может поддерживать спрос на банковские услуги, салоны связи и службы доставки.
Большая Якиманка теснее связана с жилым окружением. Здесь доля услуг и сервисов составляет 22%, ресторанов — 18%, операторов красоты и здоровья — 14%. Повседневная инфраструктура включает пункты выдачи заказов, бытовые сервисы и ремонт электроники.
На Пречистенке организации офисного профиля занимают 22% помещений. Столько же приходится на операторов красоты и здоровья, преимущественно медицинские центры. По доле последней категории улица лидирует среди исследованных торговых коридоров.
Своя модель сложилась на Маросейке, где 26% помещений имеют смешанный состав арендаторов. Высокий пешеходный поток и близость станции метро «Китай-город» создают условия для размещения нескольких небольших предприятий в одном торговом помещении, в том числе операторов экспресс-услуг.
Состав арендаторов зависит и от характеристик недвижимости. Размер, планировка и возможность разделения площадей влияют на то, какие коммерческие форматы могут разместиться в конкретном помещении.
Престиж адреса не заменяет соответствия местному спросу
Специализация улицы — один из ориентиров при выборе торгового помещения. Неглинная с преобладанием ресторанов, Столешников переулок с высокой долей fashion и 1-я Тверская-Ямская со значительным присутствием сервисных операторов представляют разные коммерческие среды, несмотря на расположение в центральной части Москвы.
«Специализация центральных торговых улиц формируется под влиянием сразу нескольких факторов: пешеходного и туристического потока, жилого и офисного окружения, исторически сложившихся торговых функций и технических характеристик помещений», — объясняет Евгения Прилуцкая, директор, руководитель отдела по работе с торговыми площадями CORE.XP.
По ее оценке, успешность новой коммерческой концепции во многом зависит от соответствия потребностям аудитории конкретной улицы. Даже соседние торговые коридоры могут существенно различаться по составу арендаторов.
Для ритейлера или ресторанного оператора структура соседних бизнесов характеризует торговое окружение, но не заменяет оценку экономики конкретного объекта. Высокая доля определенной категории не гарантирует ее прибыльности: необходимы данные об арендных затратах, покупательском потоке и финансовых результатах операторов.
Специализация улицы помогает оценить локальный спрос. Решение об аренде при этом остается вопросом экономики конкретного помещения, а не престижности адреса.