Магазины косметики и бытовой химии теряют покупателей, а торговые сети осторожнее подходят к расширению. По данным ICMR, в августе 2026 года частота покупок в дрогери снизилась на 4,8% год к году. По оценке генерального директора «Infoline-Аналитики» Михаила Бурмистрова, сети сокращают число открытий новых магазинов и сосредоточиваются на повышении маржинальности онлайн-продаж. Конкуренция с маркетплейсами — один из факторов давления на физическую розницу.
Покупок меньше, расходы остаются
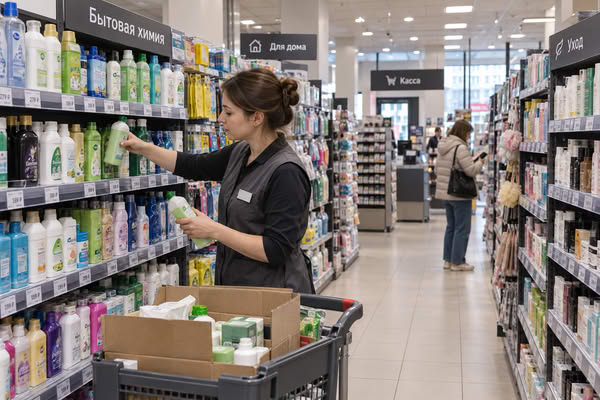
Дрогери — небольшие магазины непродовольственных товаров повседневного спроса, прежде всего бытовой химии, косметики и средств ухода. Регулярная потребность в таком ассортименте не гарантирует устойчивости формата: привычные товары можно приобрести и через другие каналы продаж.
Снижение частоты покупок затронуло не только дрогери. По данным ICMR, в августе 2026 года показатель сократился на 7% в традиционной рознице и на 2,5% в специализированных сетях. В магазинах у дома частота покупок, напротив, выросла на 3,7%, а в жёстких дискаунтерах — на 8,4%.
Отрицательная динамика наблюдается и у одного из крупнейших участников сегмента. Согласно отчётности «М.Косметик», принадлежащей «Магниту», в январе—июне 2026 года количество чеков сети сократилось на 4,7%, до 207 млн. Данные охватывают другой период, чем статистика ICMR, и напрямую с ней не сопоставимы.
Снижение числа чеков не обязательно сопровождается сопоставимым падением выручки: денежные продажи зависят и от среднего чека. Между тем аренда и другие расходы на содержание торговой точки сохраняются независимо от покупательского потока. При сокращении числа покупок финансовый результат становится более чувствительным к среднему чеку, марже и постоянным затратам.
Конкуренция переходит в онлайн
Одной из причин ослабления дрогери участники рынка считают развитие электронной торговли непродовольственными товарами.
По оценке партнёра консалтинговой компании One Story Ольги Сумишевской, онлайн-канал обеспечивает более 30% денежных продаж в рассматриваемом сегменте, а в отдельных товарных категориях его доля может достигать 40%.
Конкуренция затрагивает прежде всего бытовую химию и уходовую косметику — основные категории ассортимента дрогери. Эти товары доступны и в специализированных магазинах, и на маркетплейсах.
Управляющий партнёр «Ванчугов и партнёры» Алексей Ванчугов связывает переход значительной части таких покупок в интернет, в частности, с более низкими ценами. Физические магазины конкурируют не только между собой, но и с электронными площадками, предлагающими аналогичный ассортимент.
Директор Института развития предпринимательства и экономики Артур Гафаров связывает снижение популярности дрогери также с переходом российских потребителей к сберегательной модели поведения и уменьшением посещаемости торговых центров.
По расчётам Focus Technologies, на неделе с 28 сентября по 4 октября 2026 года Mall Index — количество посетителей на 1 тыс. кв. м торговых площадей — снизился в России на 5% год к году. В Москве сокращение составило 3%, в Санкт-Петербурге — 6%.
Mall Index не измеряет непосредственно посещаемость дрогери, но характеризует условия работы магазинов, расположенных в торговых центрах. Оценить вклад онлайн-конкуренции, более осторожного потребления и снижения трафика торговых объектов в сокращение числа покупок имеющиеся данные не позволяют.
Читайте также: Продуктовые сети замедляют экспансию и ужесточают отбор новых магазинов
Аренда сдерживает расширение
Даже при устойчивом спросе на бытовую химию и косметику отдельная торговая точка должна обеспечивать достаточно продаж, чтобы покрывать расходы на содержание помещения и приносить прибыль. При снижении покупательской активности выполнить это условие сложнее.
По оценке Алексея Ванчугова, требования к эффективности и доходности каждого магазина дрогери-сетей существенно ужесточаются. Для возвращения сегмента к активному росту эксперт считает необходимым снижение действующих ставок аренды торговых помещений как минимум в полтора-два раза.
Это оценка условий для развития формата, а не универсальный порог рентабельности. Финансовый результат конкретной точки зависит от оборота, маржи и других расходов. При сокращении покупательского потока арендная нагрузка становится одним из ограничений для расширения сети.
Михаил Бурмистров отмечает, что участники сегмента сокращают число открытий новых магазинов и сосредоточиваются на повышении маржинальности онлайн-продаж.
Речь идёт о замедлении расширения, а не о подтверждённом массовом закрытии действующих точек. Новые торговые площади требуют более строгого экономического обоснования.
Дарксторы вместо новых торговых залов
По оценке Михаила Бурмистрова, «М.Косметик» и «Улыбка радуги», которую развивает «Лента», заинтересованы в расширении интернет-торговли за счёт крупноформатных дарксторов с увеличенным ассортиментом.
Даркстор предназначен для комплектации интернет-заказов, а не обслуживания покупателей в торговом зале. Такой формат позволяет развивать онлайн-продажи без пропорционального увеличения числа традиционных магазинов.
Данных, подтверждающих экономическое преимущество дарксторов перед обычными магазинами, пока нет. Для сравнения необходимы сведения о затратах на обработку заказов, содержание помещений и доставку.
Доходность важнее количества магазинов
Снижение частоты покупок в дрогери не свидетельствует об исчезновении спроса на бытовую химию и косметику. Меняются каналы продаж, в которых специализированным сетям приходится конкурировать за покупателя, тогда как расходы на содержание физических магазинов сохраняются.
Сети сокращают число новых открытий и уделяют больше внимания маржинальности онлайн-продаж. Дальнейшее расширение всё сильнее зависит от доходности торговой модели.