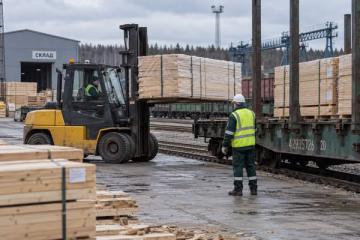
Экспорт российских пиломатериалов за девять месяцев 2026 года сократился на 18%, до 14,4 млн куб. м, по данным Рослесхоза, приведённым «Ведомостями». Снижение поставок сопровождается ослаблением спроса в Китае, на который приходится больше половины зарубежных продаж. Для группы компаний «ВЛП» крепкий рубль сделал внутренний рынок привлекательнее экспортного, но возможности увеличить продажи внутри страны ограничены спросом. Дополнительным препятствием для части производителей остаётся доступность экономически выгодных транспортных маршрутов.
Экспорт сокращается без изменения географии поставок
Российские производители продолжают работать с прежними основными рынками, но продают меньше. По данным Рослесхоза, за январь—сентябрь 2026 года пиломатериалы экспортировались в 38 дружественных стран. Существенных изменений географии поставок за прошедший год ведомство не зафиксировало.
Крупнейшим покупателем остаётся Китай: за девять месяцев туда отправлено 7,8 млн куб. м пиломатериалов, или 54% российского экспорта. Среди других основных направлений — Узбекистан, Казахстан, Киргизия и Таджикистан.
География поставок практически не изменилась, однако спрос на крупнейшем рынке сокращается. Валютные и транспортные ограничения дополнительно осложняют зарубежные продажи.
Китай сокращает закупки шестой год подряд
По оценке отраслевой консалтинговой компании WhatWood, в последние шесть лет закупки российских хвойных пиломатериалов Китаем сокращались в среднем на 7–10%. По итогам 2026 года компания прогнозирует снижение поставок на 20% относительно 2025-го.
Генеральный директор аналитической компании Lesprom Network Алексей Богатырев связывает сокращение закупок со стагнацией китайского рынка недвижимости. Слабая строительная активность ограничивает потребление древесной продукции и возможности российских предприятий увеличивать экспорт.
Снижение поставок не равнозначно утрате конкурентных позиций. В WhatWood считают, что Россия сохранит статус крупнейшего поставщика пиломатериалов в Китай. Сокращается спрос на самом рынке.
Компенсировать выпадающие поставки другими направлениями непросто. По оценке Богатырева, около 6 млн куб. м пиломатериалов, которые Россия ежегодно экспортировала в Евросоюз до введения санкций, так и не удалось перенаправить на альтернативные рынки. Существенно увеличить продажи в Южную Корею и Японию тоже не получилось: местный строительный спрос сдерживают высокие процентные ставки.
Китай остаётся главным зарубежным покупателем российской продукции. Другие направления пока не дают сопоставимых возможностей для расширения продаж.
Крепкий рубль давит на экспортную маржу
Ослабление внешнего спроса совпало с укреплением российской валюты. При неизменных условиях контрактов экспортная выручка в иностранной валюте приносит производителю меньше рублей. Предприятиям с преимущественно рублёвыми затратами становится сложнее сохранять прежнюю доходность зарубежных продаж.
Коммерческий директор группы компаний «ВЛП» Анатолий Щербаков связывает снижение экспорта в первые девять месяцев 2026 года с укреплением рубля. По его словам, международные продажи оказались на грани рентабельности.
Цены на китайском рынке также не поддерживают экспортёров. По данным Lesprom Network, в сентябре 2026 года еловые пиломатериалы 1–5-го сортов стоили $296 за куб. м на базисе CIF Китай против $303 в начале года. Цена включает стоимость товара, страхование и доставку до согласованного порта назначения и не равна чистой выручке производителя.
Изменение долларовой цены относительно начала года невелико. По оценке Богатырева, даже положительная ценовая динамика не компенсирует влияние крепкого рубля.
Для отдельных производителей внутренние продажи становятся привлекательнее зарубежных. По оценке Щербакова, «ВЛП» было выгоднее увеличивать реализацию в России, хотя возможности такого перераспределения ограничены спросом.
Положение одной группы предприятий не характеризует рентабельность всей отрасли. Доходность экспортных контрактов зависит от цены, валютных условий, производственных и транспортных затрат. Укрепление рубля ухудшает экономику международных продаж, но не доказывает их повсеместную убыточность.
Читайте также: Фрахт зерна в Иран вырос в 2,3 раза и давит на маржу экспортеров
Железная дорога ограничивает доступ к выгодным маршрутам
Для предприятий Северо-Запада дополнительной проблемой стала доступность перевозок к балтийским портам.
По словам Анатолия Щербакова, отправка пиломатериалов в Китай через Балтику для предприятий «ВЛП» зачастую выгоднее прямой железнодорожной доставки. Однако перегруженность путей на северо-западном направлении существенно осложняет вывоз продукции в порты, а иногда делает его невозможным.
Ограничения затрагивают не только сроки транспортировки, но и выбор маршрута. Когда предпочтительная схема недоступна, экспортёру приходится рассматривать менее выгодные альтернативы.
При слабом спросе и крепком рубле транспортные издержки становятся особенно чувствительными. Возможности компенсировать их за счёт экспортной цены ограничены, а рублёвая доходность зарубежных контрактов уже находится под давлением.
Ситуация «ВЛП» характеризует прежде всего предприятия Северо-Запада. Данных для оценки вклада железнодорожных ограничений в общее сокращение российского экспорта пиломатериалов недостаточно. Однако проблемы доступа к портам могут лишать производителей коммерчески предпочтительных маршрутов.
Внутренний рынок не заменит выпадающий экспорт
При ухудшении условий международных продаж производители заинтересованы увеличивать реализацию внутри России. Но более привлекательная экономика внутренних контрактов не гарантирует наличия покупателей на весь высвобождающийся объём продукции.
По словам Щербакова, для «ВЛП» продажи на российском рынке были предпочтительнее при сложившемся курсе рубля, однако их расширение сдерживалось ёмкостью спроса.
На внешних рынках возможности перераспределения поставок также ограничены. Прежние европейские объёмы не удалось полностью заместить, Китай сокращает закупки, а другие направления не обеспечивают необходимого увеличения продаж.
Производителям приходится сопоставлять цены внутри страны и за рубежом, валютную доходность, затраты на доставку и возможности покупателей. Международный контракт может быть менее выгодным даже при наличии спроса, тогда как внутренний рынок не обязательно способен принять дополнительные объёмы.
Ухудшение экспортной экономики не позволяет автоматически перенаправить высвобождающуюся продукцию на внутренний рынок. Наличие зарубежных покупателей тоже не гарантирует приемлемой рентабельности поставок.