Российский энергетический уголь на Дальнем Востоке в сентябре вышел на максимальные уровни с конца 2023 года. По расчетам NEFT Research, уголь калорийностью 5500 ккал/кг в порту Восточный к 11 сентября подорожал до $106,1 за тонну FOB. Рост котировок улучшает экономику экспорта, однако повышение железнодорожных тарифов, ставок на полувагоны и стоимости перевалки способно сократить этот эффект.
Российский уголь поддержали внешние рынки
За неделю к 11 сентября котировки в Восточном выросли на 6,1%, с начала 2026 года — на 47,3%, относительно сентября 2025 года — на 57,5%. Текущий уровень стал максимальным с конца 2023 года.
NEFT Research связывает рост российских цен со сбоями в мировой логистике и высокой стоимостью угля у конкурирующих поставщиков. Индонезийские котировки превысили максимумы мая 2023 года, южноафриканские приблизились к уровням сентября—октября 2023-го. На 11 сентября уголь в Южном Китае оценивался в $127,7 за тонну, в Японии — в $124,7, тогда как дальневосточный FOB находился около $106,5.
Дополнительную поддержку рынку дает конъюнктура других энергоносителей. Руководитель дирекции инвестиционного анализа Альфа-банка Борис Красноженов связывает недавний рост цен на газ, нефть и дизельное топливо с возобновлением активных военных действий на Ближнем Востоке. По его оценке, стремление европейских участников рынка сохранить запасы газа к зиме увеличило и объемы угольной генерации.
Предложение в Китае остается ограниченным. По данным BigMint, в августе добыча угля в стране сократилась на 7,7% год к году, до 361,82 млн тонн, после снижения на 10,1% месяцем ранее. При этом на китайском рынке уже началась сезонная коррекция: за неделю к 11 сентября уголь 5500 ккал/кг подешевел на 0,2%, до $127,7 за тонну. NEFT Research связывает снижение со спадом спроса после похолодания и сокращением потребления электроэнергии кондиционерами.
Часть поддержки российским котировкам обеспечивают факторы, связанные с сезонностью и нарушениями на энергетических и логистических рынках, а не только с расширением спроса.
FOB — только часть экспортной экономики
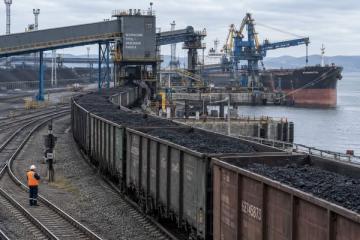
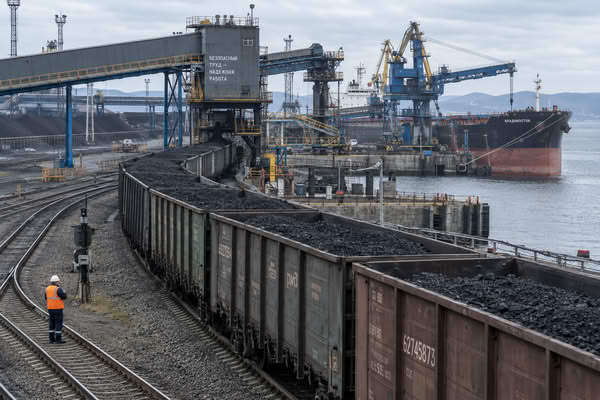
Высокая цена в порту не отражает всех расходов экспортера. До продажи на базисе FOB уголь проходит железнодорожное плечо, перевозку в полувагонах и портовую перевалку; стоимость этих звеньев меняется независимо от мировых котировок.
Гендиректор «Русского угля» Владимир Коротин считает, что для оценки положения угольщиков существеннее следить не только за FOB, но и за стоимостью полувагонов и перевалки в портах. По его словам, спрос на вагоны повышает ставку оперирования, а очередной рост железнодорожных тарифов с октября способен сократить эффект от более высокой экспортной цены.
Пока экспортная экономика, напротив, улучшилась. По данным Центра ценовых индексов, в сентябре доходность экспорта энергетического угля 5500 ккал/кг из Кузбасса через дальневосточные порты выросла на 30% к августу, до 4,17 тыс. руб. на тонну. В годовом выражении показатель увеличился втрое.
Дальнейшая динамика будет зависеть от соотношения цены реализации и стоимости доставки. Более дорогая логистика способна уменьшить выгоду от высоких котировок, но текущие данные фиксируют рост доходности, а не ее снижение.
Читайте также: Порты Дальнего Востока балансируют угольный экспорт между Китаем и рынками АТР
Восточный маршрут повышает цену транспортного плеча в уравнении экспорта
Поставки в Азию продолжают расти. По данным ОАО РЖД, за восемь месяцев 2026 года экспортная погрузка угля увеличилась на 7,2%, до 126,5 млн тонн. В августе она выросла на 7,9%, до 15,9 млн тонн, причем 10,6 млн тонн пришлось на восточное направление. РЖД связывает прирост с устойчивым спросом на азиатских рынках, прежде всего в Китае.
При такой структуре грузопотока железнодорожное и портовое плечо остается существенной частью экспортной экономики. Имеющиеся данные не позволяют оценить вклад каждого вида транспортных затрат или говорить о дефиците провозной способности. Но изменение тарифов, ставок на вагоны и стоимости перевалки напрямую влияет на финансовый результат поставки.
FOB и доходность экспорта поэтому могут двигаться разными темпами: между экспортной ценой и результатом производителя остается стоимость доставки до порта.
Поддержка цен может ослабнуть после зимних закупок
Продолжительность нынешнего ценового периода зависит от того, как долго сохранятся факторы, которые его поддерживают. Партнер NEFT Research по консалтингу Александр Котов считает текущую коррекцию в Азии межсезонной и допускает, что она окажется непродолжительной: ТЭС предстоит пополнять запасы перед зимой. После завершения основных закупок к концу ноября—декабрю спрос, по его оценке, может снизиться, что отразится и на российских котировках.
Младший директор по корпоративным рейтингам «Эксперт РА» Олег Емельченков допускает снижение цен на российский энергетический уголь в 2027 году по мере ослабления логистических и геополитических факторов. Если эти шоки сохранятся дольше, ценовой разворот, по его оценке, также может сместиться.
Нынешняя конъюнктура для российских экспортеров заметно лучше прошлогодней: котировки выросли, расчетная доходность поставок через Дальний Восток увеличилась. Дальнейший результат будет определяться тем, сохранится ли этот ценовой запас после роста расходов на железнодорожную и портовую логистику.