Продажи телевизоров в России за девять месяцев 2026 года выросли на 8,5% в штуках и на 5,7% в деньгах. Однако за общим ростом скрываются различия в покупательских предпочтениях: по оценке «Марвел-Дистрибуции», спрос концентрируется на дешёвых компактных моделях и дорогих устройствах с большими экранами, тогда как средний ценовой сегмент испытывает давление. Для ретейлеров и дистрибьюторов эти различия важны при планировании закупок и оценке товарных запасов.
Продажи в штуках опережают выручку
За январь—сентябрь 2026 года россияне приобрели около 5,1 млн телевизоров на 149 млрд руб. против 4,7 млн устройств на 141 млрд руб. годом ранее. Такие данные аналитической компании ICMR (ранее «ГФК-Русь») приводит «М.Видео».
Количество проданных устройств увеличилось заметнее, чем денежный объём рынка. Средняя цена телевизора, по данным «М.Видео», за девять месяцев практически не изменилась и составила около 29 тыс. руб.
Аналитический центр «Чек Индекс» компании «Платформа ОФД» фиксирует снижение медианного чека на 3%, до 29,3 тыс. руб., при росте количества покупок на 4%. По статистике ICMR, натуральный объём продаж за тот же период увеличился на 8,5%. Методологии двух источников не раскрыты в достаточной степени для прямого сопоставления результатов.
В третьем квартале ценовая динамика изменилась. Средняя стоимость проданного телевизора, по данным «М.Видео», достигла 31,1 тыс. руб. — на 14,3% выше, чем годом ранее. В «Чек Индексе» связывают возвращение среднего чека к росту летом и осенью с оживлением продаж и приобретением более дорогих моделей.
За практически неизменной средней ценой по итогам девяти месяцев скрывается заметное квартальное повышение. При этом совокупная статистика не раскрывает, какие ценовые категории обеспечили рост продаж.
Два полюса спроса
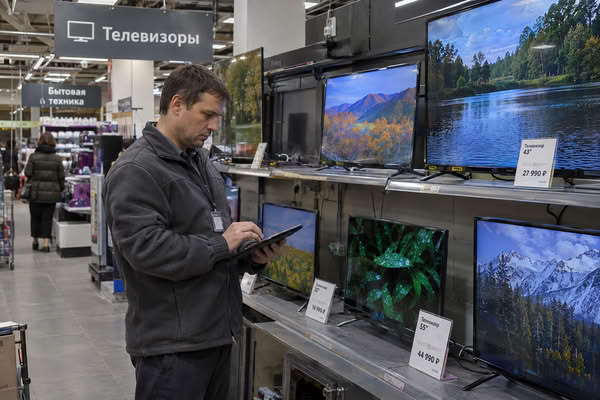
По оценке директора департамента крупной бытовой техники «Марвел-Дистрибуции» Ларисы Сениной, российский рынок телевизоров поляризуется. Наиболее активно продаются небольшие устройства минимальной стоимости и дорогие модели с крупными экранами. Средний ценовой сегмент испытывает давление.
В бюджетной категории покупательский интерес сосредоточен на компактных и доступных устройствах, в верхнем ценовом сегменте — на больших экранах и расширенных возможностях телевизоров. Средний сегмент, по оценке «Марвел-Дистрибуции», уступает этим категориям по динамике спроса.
Рост продаж всей категории не гарантирует торговым сетям сопоставимых результатов в каждой части ассортимента, особенно когда покупательский интерес сосредоточен на противоположных концах ценовой шкалы.
Количественный масштаб поляризации пока не определён. Статистика ICMR подтверждает увеличение продаж телевизоров, но не содержит распределения по ценовым группам. Оценить изменение доли среднего сегмента по этим данным невозможно.
Практически неизменная средняя цена не противоречит наблюдениям участников рынка: одинаковое среднее значение может складываться при разном соотношении дешёвых, средних и дорогих устройств. Для оценки структурного сдвига необходима сопоставимая динамика продаж внутри каждой категории.
Большой экран как аргумент для покупки
Интерес к дорогим телевизорам участники рынка связывают прежде всего с характеристиками устройств. Руководитель группы «Потребительская электроника» «Ситилинка» Сергей Лифанов выделяет спрос на большие экраны, подсветку и высокую частоту обновления панели. Такие параметры востребованы при использовании игровых консолей и просмотре различного контента.
В «М.Видео» также фиксируют интерес как к устройствам для повседневного использования, так и к моделям с расширенными возможностями. По словам руководителя департамента «Кино и звук» Ивана Баратынского, обе категории сохраняют своих покупателей.
Размер экрана и функциональные характеристики становятся аргументами в пользу более дорогой техники. Повышение средней цены в третьем квартале согласуется с наблюдениями о приобретении таких устройств, хотя оценить их вклад в ценовую динамику невозможно. Средний показатель зависит и от стоимости отдельных моделей, и от соотношения проданных телевизоров разных категорий.
Руководитель проектов практики «Потребительский сектор» Strategy Partners Артем Суворов выделяет ещё одну особенность спроса: большинство покупок, по его оценке, связано с заменой ранее приобретённой техники, а не с покупкой первого телевизора.
При обновлении устройства его характеристики могут стать дополнительным аргументом в пользу более дорогой модели. Насколько часто замена сопровождается переходом в более высокий ценовой сегмент, имеющиеся данные не раскрывают.
Читайте также: Full HD теряет долю: ритейлу придётся пересматривать закупки мониторов
Китайские бренды и конкуренция в премиальном сегменте
Китайские производители занимают заметные позиции на российском рынке телевизоров. По данным за первое полугодие 2026 года, TCL принадлежало 15,4% рынка, Hisense — 12,5%, Samsung — 10,7%, Haier — 10,1%, Xiaomi — 9,6%. Эти показатели ранее приводил «Коммерсантъ». По итогам девяти месяцев модели TCL, Xiaomi и Hisense также вошли в число наиболее продаваемых телевизоров, по данным «М.Видео», хотя доли производителей за этот период компания не раскрывает.
Общерыночные позиции брендов не отражают расстановку сил в отдельных ценовых категориях. По оценке Ларисы Сениной из «Марвел-Дистрибуции», Samsung и LG сохраняют позиции в премиальном сегменте благодаря параллельному импорту. Спросом пользуются и экосистемные телевизоры, в частности Sber.
Для производителей и продавцов существенна не только общая доля бренда, но и его представленность в востребованных ценовых категориях. Определить, кто выигрывает от поляризации спроса, без разбивки продаж по брендам и сегментам невозможно.
Ассортимент под давлением спроса
Для ретейлеров и дистрибьюторов неоднородная динамика продаж осложняет оценку эффективности товарных категорий. Общий рост рынка может сопровождаться ослаблением отдельных сегментов, тогда как средняя цена покупки ничего не говорит об их прибыльности и оборачиваемости запасов.
Если поляризация, о которой говорит «Марвел-Дистрибуция», подтверждается внутренней статистикой продавца, появляется основание пересмотреть соотношение бюджетных, средних и дорогих моделей в ассортименте.
Высокий спрос не равнозначен коммерческой эффективности. Продажи недорогих телевизоров в больших количествах, как и интерес к премиальным устройствам, сами по себе не позволяют судить о валовой марже и скорости оборачиваемости товарных остатков.
Для закупочной политики необходимо сопоставлять продажи, прибыльность и запасы по ценовым категориям. Общий рост рынка не даёт оснований автоматически увеличивать закупки востребованных моделей или сокращать средний ассортимент.
Поляризация спроса пока подтверждается прежде всего оценкой участника рынка, а не подробной сегментной статистикой. Для торговых сетей определяющим остаётся соотношение спроса, прибыльности и товарных запасов внутри каждой ценовой категории.