Российский рынок товаров для строительства и ремонта осенью 2026 года получил поддержку со стороны частных покупателей, но профессиональный сегмент продолжает сокращаться. По данным INFOLine, в августе—октябре продажи DIY в B2C выросли на 2,9%, тогда как B2B потерял 1,6%. Потребители чаще обновляют существующее жильё, откладывая покупку нового, однако оживления розницы пока недостаточно, чтобы компенсировать слабые результаты первой половины года.
Розница растёт вопреки спаду
Рынок DIY начал замедляться ещё в 2025 году. По оценке INFOLine, его оборот по итогам года увеличился всего на 3,5%, до 7 трлн рублей. В первой половине 2026-го динамика стала отрицательной: совокупные продажи в B2B и B2C сократились на 4,7%, до 3,9 трлн рублей.
С августа потребительский сегмент начал восстанавливаться. За три месяца продажи частным покупателям достигли 840 млрд рублей, прибавив 2,9% год к году. Профессиональный канал за тот же период потерял 1,6%, хотя по обороту — 940 млрд рублей — по-прежнему превосходил розничный. Причины сокращения B2B в доступной статистике не раскрываются, поэтому связывать его динамику исключительно с состоянием жилищного строительства преждевременно.
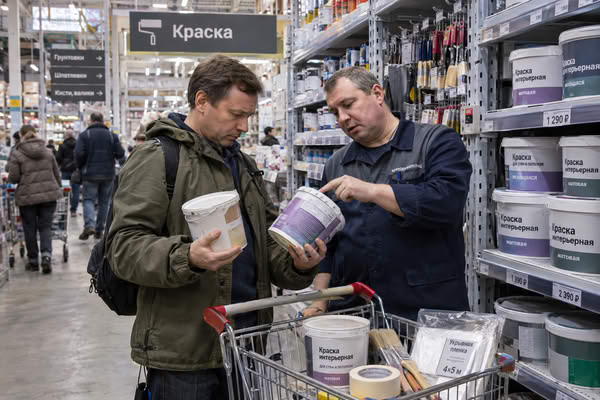
По данным «Чек индекса» компании «Платформа ОФД», с 1 августа по 20 октября количество покупок товаров для строительства и ремонта увеличилось на 9% относительно аналогичного периода 2025 года. Средний чек вырос на 8%, до 10 409 рублей. Статистика охватывает сетевую и несетевую торговлю, включая онлайн- и офлайн-продажи.
По расчётам Focus Technologies, в августе 2026 года Mall Index магазинов DIY в российских торговых центрах увеличился на 1,2% год к году, в сентябре — на 1,9%, в октябре — на 2,7%. Среднедневная посещаемость самих торговых центров в эти месяцы сокращалась на 1,8%, 2,4% и 4,1% соответственно.
Строительные магазины привлекали больше посетителей даже при общем снижении трафика торговых центров. При этом рост числа покупок и среднего чека не свидетельствует о сопоставимом увеличении продаж в натуральном выражении: денежная динамика зависит также от цен и структуры приобретаемых товаров.
Вместо новой квартиры — ремонт старой
Одно из объяснений восстановления розничного спроса связано с рынком жилья. Высокие цены на недвижимость и ограниченная доступность ипотеки заставляют часть потребителей откладывать переезд и направлять средства на улучшение имеющихся квартир.
Генеральный директор ENGEO Development Михаил Груничев в комментарии Forbes связывает интерес к ремонту с невозможностью улучшить жилищные условия за счёт покупки более просторного жилья. Обновление отделки, мебели или оборудования становится альтернативой приобретению квартиры.
Жилищное строительство тем временем сокращается. По данным Росстата, за январь—сентябрь 2026 года ввод жилья в России уменьшился на 13,4% год к году, до 66,3 млн кв. м. В 15 городах-миллионниках за девять месяцев заключили 212 900 договоров долевого участия — на 5% меньше, чем за аналогичный период 2025-го.
Прямую зависимость между сокращением строительных показателей и ростом розничных продаж DIY эти цифры не устанавливают. Участники рынка, однако, связывают увеличение расходов на ремонт с изменением жилищных планов потребителей.
Руководитель направления исследований и консалтинга Focus Technologies Михаил Васильев в комментарии Forbes объяснил возвращение покупателей в строительные магазины сочетанием отложенного спроса и постепенного обустройства квартир. Одни завершают ремонт жилья, приобретённого ранее, другие предпочитают обновлять существующую квартиру вместо переезда.
Часть расходов на улучшение жилищных условий может перемещаться в категорию ремонта, хотя масштаб такого замещения пока не оценён.
Читайте также: Продажи товаров для ремонта растут в рублях, но падают в объёмах
Большой ремонт уступает место небольшим работам
Возвращение покупателей не сопровождается столь же заметным восстановлением крупных ремонтных проектов. Потребители продолжают обновлять жильё, но чаще делают это поэтапно, распределяя расходы во времени.
По наблюдениям Focus Technologies, вместо ремонта всей квартиры покупатели могут ограничиться одной комнатой, заменой сантехники, освещения или отдельных элементов отделки. Ограниченный бюджет влияет прежде всего на масштаб и последовательность работ.
Спрос на ремонтные услуги при этом растёт. По данным «Авито Услуг», в августе—октябре 2026 года количество запросов на услуги мастеров, бригад и ремонтных компаний увеличилось на 14% год к году. Руководитель направления крупного ремонта и строительства сервиса Светлана Филимонова в комментарии Forbes связала эту динамику в том числе с переориентацией заказчиков на небольшие работы, более доступные по стоимости.
Сходные результаты зафиксировал «Профи.ру»: с 1 августа по 27 октября спрос на ремонтные услуги вырос на 15% относительно аналогичного периода прошлого года.
Вместе с тем увеличение числа обращений к мастерам не сопровождается возвращением спроса на капитальный ремонт. Столичный прораб Николай Ефанов в разговоре с Forbes указал на продолжающееся сокращение заказов на полноценный ремонт под ключ. По его наблюдениям, клиенты чаще предпочитают локальное обновление и поддержание состояния квартир крупным затратам.
Для DIY-ритейла это разные сценарии потребления. Капитальный ремонт предполагает закупку материалов для большого объёма работ, тогда как последовательное обновление квартиры может сопровождаться несколькими меньшими покупками в разные периоды.
Насколько изменилась структура заказов в магазинах, пока неизвестно. Рост количества покупок, однако, согласуется с наблюдениями участников рынка о более осторожных ремонтных расходах.
Крупные сети прибавляют, но не все следуют за ними
Восстановление розничного спроса отражается в результатах крупнейших продавцов строительных материалов. По оценке генерального директора «INFOLine-Аналитики» Михаила Бурмистрова, рост выручки «Все инструменты» и «Лемана Про» превышает 10%.
В «Лемана Про» сообщили, что количество клиентов в августе увеличилось на 2,3% год к году, а в октябре — на 4,4%. Улучшение продаж фиксирует и «Петрович»: по данным компании, в августе они выросли на 3%, в сентябре — на 4%, а в октябре — приблизительно на 7%. Директор по маркетингу сети Антон Букашкин характеризует происходящее скорее как восстановление, чем как резкий разворот рыночной ситуации.
Растёт и онлайн-канал. По данным Ozon, с 1 августа по 25 октября 2026 года спрос на товары DIY увеличился в 1,7 раза по сравнению с аналогичным периодом прошлого года. Этот показатель нельзя напрямую сопоставлять с оборотом всего рынка или выручкой отдельных сетей: методики оценки различаются.
Успехи крупных продавцов соседствуют с неблагоприятной статистикой для торгового бизнеса. По данным «Контур.Фокуса», с января по сентябрь 2026 года в сфере торговли строительными материалами зарегистрировали 8848 предприятий, тогда как ликвидировали 13 605. Число ликвидаций превысило количество регистраций на 53,7%.
Без статистики изменения рыночных долей нельзя установить, выигрывают ли крупные сети от ухода небольших конкурентов. Положительные результаты лидеров тем не менее не отражают положение всей торговли стройматериалами.
Для производителей и дистрибьюторов расхождение между каналами продаж сохраняет практическое значение: улучшение результатов крупных розничных клиентов ещё не означает сопоставимого увеличения закупок со стороны профессиональных покупателей. Оценивать спрос только по показателям DIY-сетей недостаточно.
Осеннего оживления недостаточно
По прогнозу INFOLine, совокупный объём рынка DIY и Garden без мебели и товаров для дома по итогам 2026 года сократится на 1,5%, до 6,9 трлн рублей.
Михаил Бурмистров считает, что осеннего увеличения активности покупателей будет недостаточно, чтобы перекрыть снижение первой половины года. При сопоставлении этой оценки с другими показателями необходимо учитывать товарные границы категории DIY и Garden.
Розница получает поддержку от потребителей, которые продолжают ремонтировать жильё даже при ограниченных бюджетах. Их покупки всё чаще связаны с отдельными работами, тогда как профессиональный сегмент сохраняет отрицательную динамику.
Устойчивость осеннего восстановления B2C ещё предстоит подтвердить. Без улучшения профессионального спроса говорить о завершении спада на рынке DIY преждевременно.