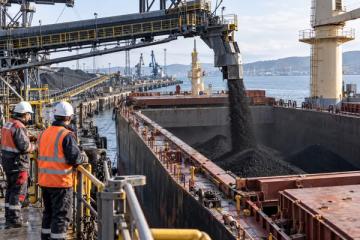
Стоимость перевозки российского угля из порта Восточный в Северный Китай достигла максимума за всю историю наблюдений ЦЦИ. Рост фрахта увеличивает транспортную составляющую экспортной сделки и, по оценке аналитиков, снижает конкурентоспособность российского угля на китайском рынке. Текущие цены на уголь в дальневосточных портах и курс рубля, по оценке участника рынка, пока позволяют сохранять прибыльность поставок.
Фрахт вышел на исторический максимум
За неделю к 18 сентября перевозка угля из Восточного в Северный Китай подорожала на 6%, до $13,3–14,3 за тонну в зависимости от дедвейта балкера. По данным ЦЦИ, это максимальный уровень за весь период наблюдений.
Рост затронул и другие азиатские направления. Ставка в Южную Корею увеличилась на 6%, до $12,5–13,3 за тонну, а перевозка в Индию — на 5–7%, до $24,5–40 за тонну в зависимости от порта назначения и размера судна.
Одновременно растет грузовая база дальневосточных портов. По данным РЖД, в августе перевозка угля в направлении восточных портов достигла рекордных 10,6 млн тонн — на 6,1% больше, чем годом ранее. Экспорт российского угля в Китай в августе 2026 года, по расчетам Sxcoal, составил 9,2 млн тонн: на 1,6% больше июля и на 13,4% выше уровня августа прошлого года.
Высокая экспортная активность увеличивает спрос на балкерный тоннаж в момент, когда растут и затраты флота.
Топливо и загрузка флота поддерживают ставки
К 18 сентября котировка судового топлива VLSFO-380 в регионе выросла за месяц на 5%, до $829 за тонну — максимума с конца июня, по данным ЦЦИ. Генеральный директор «Русского угля» Владимир Коротин называет удорожание топлива для сухогрузов основной причиной роста фрахта.
Добавляется сезонность. По словам Коротина, ближе к зиме транспортировка дорожает: в условиях ледовой обстановки работать может только флот соответствующего ледового класса. Формирование зимнего рынка таких судов способно дополнительно ограничивать доступный тоннаж.
Эксперт Института экономики роста им. П. А. Столыпина Мария Никитина связывает текущую динамику с высокой загрузкой балкеров в Азиатско-Тихоокеанском регионе, ростом российского экспорта через Дальний Восток, сокращением добычи угля в Китае и перестройкой российских грузопотоков после выпадения части Азово-Черноморского направления.
На ставку одновременно давят более высокая грузовая база и рост расходов судовладельцев. При ограниченном предложении тоннажа фрахт остается на повышенном уровне.
Дорогая перевозка давит на конкурентоспособность
Рост морской ставки увеличивает транспортную составляющую экспортной сделки. Аналитики, данные которых приводит ЦЦИ, связывают дорогую логистику со снижением конкурентоспособности российского угля на китайском рынке.
Рекордная стоимость перевозки при этом пока не равна отрицательной экономике поставок. Владимир Коротин считает, что текущие цены на уголь в портах Дальнего Востока и курс рубля к доллару позволяют сохранять прибыльность экспорта. В середине сентября цены на энергетический уголь в порту Восточный достигли максимума с конца 2023 года.
Фрахт уже увеличивает расходы на доставку и ухудшает условия конкуренции, но данных для вывода об убыточности поставок нет. Оценка Коротина относится к текущему сочетанию ценовых и валютных условий; полной структуры затрат — включая железнодорожный тариф, перевалку и портовые расходы — в имеющихся данных нет.
Читайте также: Уголь дорожает, но логистика может сократить выигрыш экспортеров
Перераспределение потоков влияет на предложение судов
На неделе к 18 сентября в Азово-Черноморском бассейне ЦЦИ не зафиксировал ни одной сделки на перевозку угля, а количество балкеров Panamax в балласте сократилось до трех в сутки. За 1–10 сентября железнодорожные отгрузки угля в адрес южных портов снизились на 82%, до 2,3 тыс. тонн в сутки.
На Северо-Западе участники рынка фиксируют рост заявок на перевозку угля и увеличение железнодорожных поставок в порты. Перераспределение грузовой базы влияет на доступность флота для других направлений, включая маршрут Восточный — Китай.
Коррекция зависит от тоннажа и грузовой базы
Мария Никитина считает, что повышенные ставки могут сохраниться до конца сентября — октября. Для заметной коррекции, по ее оценке, необходим либо рост доступного тоннажа, либо ослабление грузовой базы.
Эксперт энергетического департамента фонда «Институт энергетики и финансов» Софья Привалова также ожидает сохранения высокого уровня угольного фрахта как минимум до конца сентября. Ограничить дальнейший рост ставок, по ее оценке, могут межсезонное снижение спроса на уголь в азиатских странах и увеличение доступного тоннажа за счет переориентации флота с Азово-Черноморского бассейна на Северо-Запад.
Рекордный фрахт уже сделал поставки российского угля в Китай дороже. Где проходит граница их рентабельности, имеющиеся данные определить не позволяют: она зависит не только от стоимости перевозки, но и от цен на уголь и валютных условий.