Российская интернет-торговля продолжает расти, но новых продавцов на маркетплейсы приходит меньше. По данным Торгово-промышленной палаты, в июне—августе 2026 года приток новых селлеров сократился на 27% год к году; сервис «МойСклад» оценивает снижение в 53%. АКИТ при этом оценивает оборот интернет-торговли за январь—июль в 8,4 трлн рублей — на 18,4% больше, чем годом ранее. Продавцам приходится тщательнее считать расходы, выбирать логистическую модель и распределять продажи между несколькими каналами.
Рост без прежнего притока селлеров
Снижение числа новых продавцов не означает сокращения самого рынка. На начало сентября, по данным главы совета по развитию электронной коммерции ТПП Алексея Федорова, на онлайн-площадках работали почти 800 тыс. селлеров. ФНС оценивает их число в 850 тыс.
Сами площадки также не фиксируют общего оттока партнеров. В RWB сообщили, что количество новых личных кабинетов на Wildberries в январе—августе выросло на 12% год к году. Ozon не видит сокращения числа партнеров: с площадкой работают более 750 тыс. продавцов. При этом в компании уже не рассчитывают на активный рост их аудитории. «Яндекс Маркет» также сообщил об увеличении числа продавцов летом.
ТPP и «МойСклад» фиксируют заметное снижение притока новых участников, тогда как крупнейшие площадки продолжают увеличивать или сохранять партнерскую базу. Представитель RWB связывает такую динамику в том числе с эффектом высокой базы и консолидацией рынка действующими игроками.
Рост оборота e-commerce по-прежнему показывает масштаб канала. Для нового продавца он уже гораздо меньше говорит о том, насколько легко на этом рынке занять место и заработать.
Период простого входа заканчивается
Заместитель председателя совета Ассоциации партнеров маркетплейсов по правовым вопросам Вадим Петров связывает замедление притока селлеров не только с насыщением рынка, но и с завершением периода «простого входа». Алексей Федоров из ТПП среди факторов называет усиление конкуренции, рост расходов на логистику и продвижение, а также изменения алгоритмов площадок.
К этому добавляются маркировка, налоговая и общая издержечная нагрузка. По оценке председателя совета Ассоциации участников рынка электронной коммерции Евгении Черницкой, предприниматели стали тщательнее оценивать экономику бизнеса до выхода на рынок.
Технически доступ к площадке не стал сложнее. Но требования к модели бизнеса выросли. До запуска продавцу приходится оценивать ассортимент, способ хранения и исполнения заказов, расходы на продвижение и способность маржи выдерживать совокупную нагрузку.
В RWB отмечают, что селлеры заранее анализируют экономику продаж, выбирают модель работы под ассортимент и активнее используют несколько каналов сбыта. Президент АКИТ Артем Соколов связывает эти изменения с профессионализацией рынка и ростом требований к продавцам.
Общий рост интернет-торговли уже не заменяет расчета конкретной бизнес-модели. Результат все сильнее зависит от того, с какими расходами и операционной схемой продавец выходит на площадку.
Логистика возвращается к продавцу
Перестройка заметна и в схемах исполнения заказов. По расчетам банка «Точка», которые приводил «Коммерсант», доля продавцов Wildberries, использующих FBS, выросла с 55,1% в июне до 97,4% к концу августа. На Ozon этот показатель увеличился с 63,3% до 73,1%.
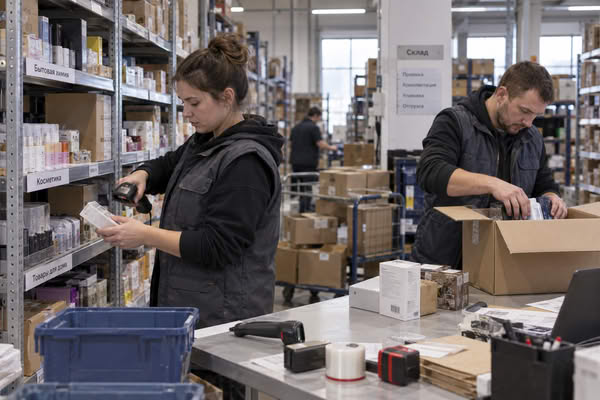
При FBS товар хранится на складе самого продавца, а маркетплейс принимает уже собранный заказ для дальнейшей доставки. Эти показатели отражают долю селлеров, использующих такую модель, а не долю заказов или оборота.
«МойСклад» в августе зафиксировал рост новых клиентов-селлеров на 23% по сравнению с июлем и связал его с усилившимся спросом на FBS. При такой схеме больше операций со складом и запасами остается на стороне продавца.
Летом к экономическим факторам добавились риски для логистической инфраструктуры маркетплейсов. «МойСклад» допускает, что атаки беспилотников на склады могли повлиять на решения части новых продавцов и пересмотр схем хранения действующими селлерами; Евгения Черницкая также относит их к внешним обстоятельствам, повлиявшим на рынок. Прямой зависимости между атаками и общим снижением притока новых селлеров имеющиеся оценки не устанавливают.
Рост FBS не доказывает превосходства одной модели над другой. Но часть продавцов оставляет больше складских операций под собственным контролем.
Читайте также: Маркетплейсы растут, но малым селлерам сложнее сохранять рентабельность
Маркетплейс — уже не вся модель продаж
Параллельно продавцы диверсифицируют каналы. «Яндекс KIT» зафиксировал рост числа независимых интернет-магазинов, созданных на платформе: в августе количество новых онлайн-точек с продажами увеличилось на 59% по сравнению с июлем.
Эта динамика не указывает на массовый отказ от маркетплейсов. Площадка остается одним из каналов продаж, тогда как бизнес одновременно развивает собственный.
Такое поведение совпадает с наблюдениями RWB: продавцы активнее используют несколько каналов сбыта и заранее подбирают модель работы под ассортимент. Собственный интернет-магазин в этой конструкции не обязательно заменяет маркетплейс — он существует рядом с ним.
Организационно такая модель сложнее. Вместо одной платформы продавцу приходится управлять несколькими каналами, собственной логистикой или ее частью, ассортиментом и продвижением.
Рост уже не гарантирует легкого старта
По оценке Артема Соколова, оборот российской интернет-торговли за январь—июль 2026 года достиг 8,4 трлн рублей и вырос на 18,4% год к году. Одновременно приток новых селлеров, по оценкам ТПП и «МойСклад», заметно сократился.
Рынок может продолжать расти за счет уже работающих игроков, пока вход для новых становится требовательнее к логистике, продвижению и качеству расчетов.
Решение о выходе на маркетплейс в 2026 году все меньше определяется масштабом самой площадки. Рост e-commerce остается возможностью, но уже не заменяет экономику конкретного продавца.