Число бургерных в российских городах-миллионниках с сентября 2025-го по сентябрь 2026 года сократилось на 1%, до 2360 заведений, подсчитал 2ГИС. Годом ранее количество точек выросло на 47%. После периода активных открытий операторы столкнулись с ростом расходов на сырье, аренду и труд, более жесткой конкуренцией за гостя и конкуренцией со стороны готовой еды.
Рост сменился сокращением
Сам минус пока невелик. Но он резко отличается от предыдущего периода, когда число бургерных в городах-миллионниках росло особенно быстро, в том числе за счет новых объектов крупных сетей быстрого питания. Теперь динамика развернулась.
По городам ситуация заметно различается. В Ростове-на-Дону количество бургерных за год сократилось на 14%, до 76 заведений, в Нижнем Новгороде — на 13%, до 72. В Москве точек стало примерно на 3% меньше — 831. Одновременно в Уфе их число выросло на 10%, до 81, в Новосибирске — на 9%, до 111, в Екатеринбурге — на 6%, до 115. В Санкт-Петербурге рост составил 3%, до 444 заведений.
Единой картины спада пока нет: в одних крупнейших городах предложение продолжает расширяться, в других уже сокращается двузначными темпами.
Простая концепция стала дороже в эксплуатации
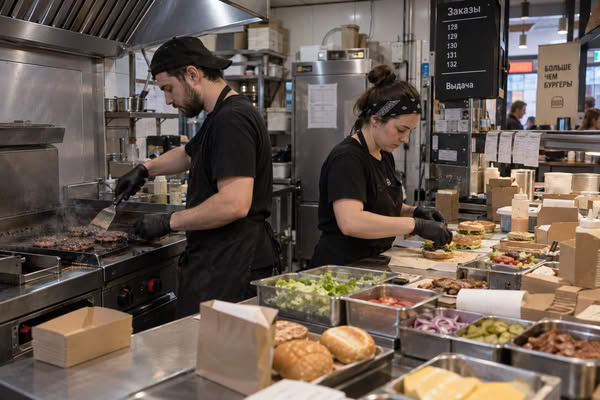
Бургерные долго воспринимались как относительно понятный формат для старта. Сооснователь Smash Burger Григорий Торосян связывает прежнюю экспансию в том числе с приходом предпринимателей, которых привлекали небольшая площадь помещения, ограниченное меню и несложная технология приготовления.
Но простота запуска не защищает от роста базовых расходов. Торосян указывает на подорожание мяса, увеличение затрат на аренду и зарплаты, а также дорогое кредитование. Представитель «Мираторга» добавляет дефицит кадров, рост логистических расходов и комиссии агрегаторов.
В Москве давление, по оценке Торосяна, усиливается высокой концентрацией заведений, стоимостью недвижимости и конкуренцией за гостя. Ограниченное меню и стандартизированный продукт упрощают операционную модель, но не компенсируют дорогую аренду, сырье или слабый трафик в конкретной локации.
Конкуренция вышла за пределы категории
Давление идет не только со стороны соседних бургерных. Сооснователь Oz Kebab Никита Мальцев обращает внимание на то, что потребители обычно формируют ограниченный круг привычных заведений и не распределяют визиты между десятками похожих точек. При быстром росте предложения борьба за этот трафик становится жестче.
Одновременно растут требования к самому продукту. По словам Торосяна, посетители чаще интересуются мясом, степенью прожарки и способом приготовления котлеты. Он считает, что бургер все реже воспринимается только как стандартный фастфуд, поэтому заведения этого формата начинают конкурировать с ресторанным рынком шире.
Дополнительным соперником становится готовая еда из ритейла. Владелец сетей «Мясо & Рыба» и «Чебурешная by Mironov» Сергей Миронов считает, что ее развитие забирает часть покупателей у ресторанов. Представитель «Мираторга» также связывает замедление сегмента в том числе с конкуренцией со стороны готовой еды. Количественной оценки такого перетока участники рынка не приводят.
Доставка тоже не дает бургерным очевидного преимущества. Миронов отмечает, что по числу заказов с доставкой они традиционно уступают суши и пицце. Для сегмента это дополнительное ограничение: внешний канал продаж не всегда способен компенсировать слабый трафик в залах.
Читайте также: Эффективность вместо масштаба: как «Кофемания» сокращает сеть и меняет формат
Локальные рынки расходятся
Разница между городами не позволяет свести происходящее к одной причине. Ростов-на-Дону и Нижний Новгород показывают двузначное сокращение, тогда как Уфа, Новосибирск и Екатеринбург продолжают расти. Москва и Санкт-Петербург также движутся в противоположных направлениях.
Данных недостаточно, чтобы уверенно объяснить эти различия уровнем доходов, арендными ставками, насыщенностью отдельных районов или другими локальными факторами. Общая цифра в минус скрывает существенно разные условия работы в крупнейших городах.
Масштаб перестает быть достаточным показателем
Один из примеров адаптации дает сеть «Стейк & Бургер». В «Мираторге» делают ставку на продажи в залах, где, по словам представителя компании, экономика лучше и продукт можно подать сразу после приготовления. Заказы вне ресторана у сети сократились, хотя компания не раскрывает масштаб снижения.
Средний чек при этом вырос на 10% год к году, а трафик в залах — на 6%. Одновременно сеть стала меньше: сейчас она насчитывает 23 ресторана, за год их количество сократилось на девять, несмотря на открытие одной новой точки.
Опыт одной сети нельзя переносить на весь рынок и тем более трактовать как доказательство универсального преимущества зала перед доставкой. Но он хорошо иллюстрирует ограниченность простой арифметики роста: увеличение среднего чека или трафика может сочетаться с сокращением сети.
Снижение числа бургерных пока остается умеренным и не охватывает все крупнейшие города одинаково. После периода быстрого расширения устойчивость отдельной точки сильнее зависит от трафика и структуры затрат — именно эти параметры становятся критичнее по мере роста расходов и конкуренции.