Розничные продажи алкоголя в России за январь—август 2026 года сократились на 2%, но внутри рынка категории расходятся значительно сильнее. Пиво и пивные напитки теряют объемы, тогда как сидр, медовуха, игристое вино и ликеро-водочные изделия растут. Для производителей, дистрибьюторов и ритейла средняя динамика рынка становится все менее показательной без разбивки по товарным группам.
Общий спад, разная динамика
По данным Росалкогольтабакконтроля, за первые восемь месяцев 2026 года в российской рознице было продано 613,5 млн дал алкогольной продукции — на 2% меньше, чем годом ранее. В августе снижение составило 2,1%, продажи достигли 85,7 млн дал. Напитки брожения за январь—август потеряли 2,4%, сократившись до 481,8 млн дал.
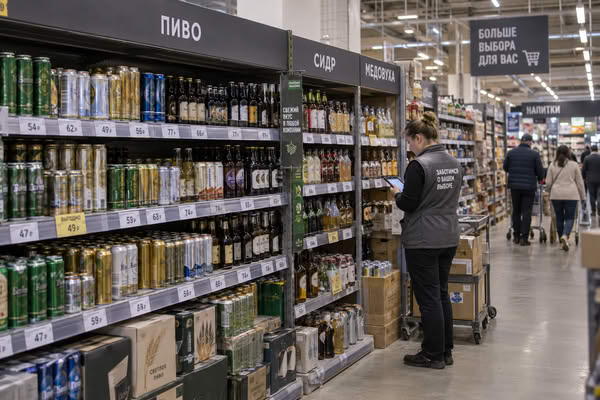
Пиво, крупнейшая категория по объему, снизилось на 2,6%, до 408,9 млн дал. Пивные напитки потеряли 4,1% и составили 63,5 млн дал. Продажи тихого вина сократились на 2,7%, коньяков — на 2,4%.
Одновременно несколько категорий сохранили рост. Ликеро-водочные изделия прибавили 11%, игристое вино — 4,3%. Сидр вырос на 25,1%, медовуха — на 8,7%.
Разрыв между сегментами заметно шире общего снижения рынка: умеренный спад крупнейших категорий соседствует с двузначным ростом отдельных ниш.
Сидр растет быстрее, но масштаб пока невелик
За январь—август продажи сидра достигли 7,25 млн дал, увеличившись на четверть к прошлому году. Медовуха выросла на 8,7%, до 2,1 млн дал. В августе ее продажи прибавили 19,3% год к году.
Высокие темпы роста не меняют соотношения масштабов. За те же восемь месяцев продажи пива превысили 408 млн дал. Даже быстрорастущий сидр остается во много раз меньше крупнейшей категории рынка, медовуха — еще меньше.
Единого тренда в пользу всех легких или ферментированных напитков тоже нет. Продажи плодовой продукции сократились на 35,2%, слабоалкогольной продукции — на 57,5%; отрицательную динамику показывает и пуаре. Рост сидра и медовухи касается отдельных категорий, а не всего сегмента напитков брожения.
Председатель Союза российских пивоваров и гендиректор «Суздальского пивовара» Даниил Бриман связывает высокие темпы роста сидра и медовухи в том числе с низкой базой. Медовуха, по его оценке, по-прежнему остается скорее экзотическим напитком для российского потребителя.
Совладелец дистрибутора SVAM Group и пивоварни Gletcher Игорь Хавский также указывает на небольшой размер рынка медовухи. Резкий рост в августе, по его мнению, мог быть ситуативным — например, связанным с выходом отдельного производителя в крупную торговую сеть.
На горизонте восьми месяцев динамика сидра выглядит устойчивее: плюс 25,1% против 8,7% у медовухи. Августовского скачка последней недостаточно, чтобы судить о длительном ускорении категории.
Читайте также: Падение продаж алкоголя на 6% усложнило прогнозы для производителей и сетей
Цена усиливает давление на пивной сегмент
Снижение продаж пива участники рынка связывают в том числе с ростом цены. Игорь Хавский указывает на увеличение фискальной нагрузки, повышение акциза и затраты на внедрение информационных систем, которые повышают стоимость пива и пивных напитков.
Даниил Бриман также связывает подорожание с налоговой нагрузкой и инфляцией. По его оценке, потребитель чувствителен даже к сравнительно небольшому изменению цены: прибавка в 5–10 руб. за единицу товара уже может сопровождаться снижением продаж.
Эти оценки не подтверждают прямого перехода покупателей из пива в сидр или медовуху. Данные фиксируют лишь параллельное снижение части массовых категорий и рост отдельных небольших сегментов.
У сидра и медовухи есть собственный фактор спроса. Хавский связывает их текущий рост с интересом потребителей к вкусовым алкогольным напиткам. Для небольших категорий заметную процентную динамику может дать и расширение представленности в рознице — этим же он допускает объяснять августовский скачок медовухи.
HoReCa проседает сильнее розницы
В первой половине 2026 года российские рестораторы сократили продажи алкоголя на 42,4%, до 818,3 тыс. дал. Хавский связывает спад в HoReCa со снижением посещаемости заведений и уменьшением средних расходов гостей на алкоголь. Для производителей и дистрибьюторов эта динамика добавляет еще одно различие: положение категории зависит не только от товара, но и от канала сбыта.
Средний показатель мало говорит о положении категории
При разбросе от умеренного снижения крупнейших сегментов до двузначного роста отдельных ниш общий спад рынка на 2% недостаточен для оценки конкретной товарной группы. Для производителя, дистрибьютора или ритейлера точнее смотреть на динамику собственной категории и канала продаж.